Budget de couple : répartir les dépenses au prorata des revenus
50/50, prorata ou tout en commun : les trois façons de partager les dépenses, le calcul du prorata, et un calculateur qui te donne le virement de chacun vers le compte joint, qui rembourse qui, et ce qu’il vous reste à chacun.
Mis à jour le 25 septembre 2026 · 6 min de lecture
Calculateur : combien chacun vire sur le compte joint
Entre vos deux revenus nets et vos dépenses communes du mois. Ajoute ce que chacun a payé de sa poche pour le ménage : le calculateur dit qui rembourse combien.
Virement mensuel vers le compte joint
Toi
1 200 €
60 % des dépenses communes
Reste perso : 1 800 €60 % du revenu
Ton ou ta partenaire
800 €
40 % des dépenses communes
Reste perso : 1 200 €60 % du revenu
Par rapport au 50/50, tu verses 200 € de plus par mois, et ton ou ta partenaire autant de moins.
Tu rembourses 100 € à ton ou ta partenaire pour que chacun ait payé sa part des 300 € avancés.
Calculé dans ton navigateur : rien n’est envoyé.
Les 3 méthodes pour répartir les dépenses
50/50
Chacun verse la même somme. Simple et lisible, juste quand vos revenus sont proches. Quand ils sont éloignés, celui qui gagne moins finit le mois avec beaucoup moins d’argent à lui.
Au prorata des revenus
Chacun paie en proportion de ce qu’il gagne. Les virements diffèrent, mais chacun garde la même part de son revenu pour lui. C’est la méthode la plus citée quand les salaires ne sont pas les mêmes.
Tout en commun
Les deux salaires arrivent sur le compte joint, qui paie tout, puis chacun reçoit un argent de poche égal. Très simple au quotidien, mais il faut être d’accord sur ce que chacun dépense pour lui.
Beaucoup de couples mélangent : un compte joint alimenté au prorata pour le commun, et chacun son compte pour le reste. C’est ce que ce guide détaille.
Calculer le prorata en 4 étapes
- 1
Additionne vos deux revenus nets
Salaires après prélèvement à la source, plus les revenus réguliers de chacun. Exemple : 3 000 € + 2 000 € = 5 000 €.
- 2
Calcule la part de chacun
Divise le revenu de chacun par le total. 3 000 ÷ 5 000 = 60 % et 2 000 ÷ 5 000 = 40 %.
- 3
Applique-la aux dépenses communes
Multiplie le total des dépenses communes par la part de chacun. Sur 2 000 € : 1 200 € et 800 €.
- 4
Programme les virements
Un virement permanent de chacun vers le compte joint, juste après la paie. Recalcule quand un salaire change.
La formule : ta part = dépenses communes × ton revenu ÷ (ton revenu + celui de ton ou ta partenaire).
Compte joint : combien virer chaque mois
Le virement de chacun ne couvre pas seulement les dépenses du mois. Pour que le compte joint ne passe pas dans le rouge en octobre, il doit aussi recevoir :
- Les dépenses annuelles communes, lissées : taxe foncière, vacances, cadeaux de Noël, assurance auto. 1 200 € de vacances, c’est 100 € de plus par mois sur le compte joint.
- Une petite marge pour les mois où les courses ou l’énergie dépassent, plutôt que de rajouter de l’argent en urgence.
Ajoute ces montants au total des dépenses communes avant de faire le prorata : chacun en paie sa part. La méthode des enveloppes marche aussi à deux : une enveloppe courses, une enveloppe vacances, chacune avec son montant.
Dépenses communes ou personnelles ?
Communes
Logement, énergie, internet, assurance habitation, courses, voiture partagée, sorties à deux, frais des enfants, vacances ensemble.
Personnelles
Vêtements, loisirs, forfait téléphone, transports pour ton travail, cadeaux pour ton ou ta partenaire, épargne personnelle, crédit contracté avant la vie commune.
Les cas limites se tranchent à deux, une fois pour toutes : la voiture que l’un utilise plus que l’autre, la mutuelle, le cadeau pour la famille de l’un. Écrivez la règle, ça évite de refaire le débat chaque mois.
Qui a avancé quoi : les remboursements
Même avec un compte joint, il arrive qu’une dépense commune parte d’un compte perso : des courses faites en rentrant du travail, un plein, un billet de train. À la fin du mois, additionne ce que chacun a avancé, puis applique votre règle de partage au total.
Exemple au prorata 60/40 : tu as avancé 80 €, ton ou ta partenaire 220 €. Sur 300 €, ta part est de 180 €. Tu as payé 100 € de moins que ta part : tu rembourses 100 €. Le calculateur plus haut fait ce calcul pour toi.
Dans Seetu, un paiement sépare le débit complet, ta part et le remboursement attendu de l’autre. Une dépense du ménage payée depuis ton compte peut être marquée comme remboursée par le compte joint : ton budget perso ne compte que ce qui est vraiment à ta charge.
Revenus irréguliers et primes
Freelance, commissions, heures supplémentaires : un prorata calculé sur un mois exceptionnel fausse tout. Prends la moyenne des 12 derniers mois et recalcule chaque trimestre, ou dès qu’un revenu change durablement.
Pour les primes et le 13e mois, deux options simples : les inclure dans le revenu annuel avant de calculer le prorata, ou décider qu’elles financent les dépenses annuelles communes. Dans tous les cas, regarde plus loin que le mois en cours : un budget prévisionnel montre si le compte joint tient jusqu’à décembre.
Ce que dit le droit
Mariés ou pacsés, vous êtes solidaires des dettes de la vie courante : logement, enfants, dépenses du quotidien. Cette solidarité ne joue pas pour les dépenses manifestement excessives au regard des ressources du couple et de l’utilité de la dépense, par exemple un crédit auto bien au-delà de vos revenus (La finance pour tous, Pacs et dettes dans le couple).
Côté impôts, les époux et partenaires de Pacs imposés ensemble sont solidaires du paiement de l’impôt sur le revenu, y compris après une séparation pour les impôts de la vie commune. Une décharge peut être demandée sous conditions (economie.gouv.fr, la solidarité fiscale dans le couple).
Ces règles générales ne remplacent pas un conseil adapté à ta situation : régime matrimonial, convention de Pacs, crédit à deux.
Exemple : Léa et Karim, 3 000 € et 2 000 € net
Leurs dépenses communes font 2 000 € par mois :
| Loyer | 1 150 € |
|---|---|
| Énergie et eau | 120 € |
| Box internet | 30 € |
| Assurance habitation | 25 € |
| Courses | 480 € |
| Abonnements communs | 25 € |
| Sorties à deux | 170 € |
| Total commun | 2 000 € |
| Poste | 50/50 | Prorata |
|---|---|---|
| Virement de Léa | 1 000 € | 1 200 € |
| Virement de Karim | 1 000 € | 800 € |
| Reste perso de Léa | 2 000 € | 1 800 € |
| Reste perso de Karim | 1 000 € | 1 200 € |
En 50/50, Karim garde 1 000 € pour lui et Léa 2 000 €. Au prorata, Léa verse 200 € de plus et chacun garde 60 % de son revenu : 1 800 € pour Léa, 1 200 € pour Karim.
Les outils pour gérer un budget à deux
Un tableur partagé suffit pour poser la règle et faire le calcul une fois. Il demande ensuite de ressaisir chaque dépense.
L’appli de ta banque montre le compte joint, mais pas la part de chacun ni ce que l’un doit à l’autre.
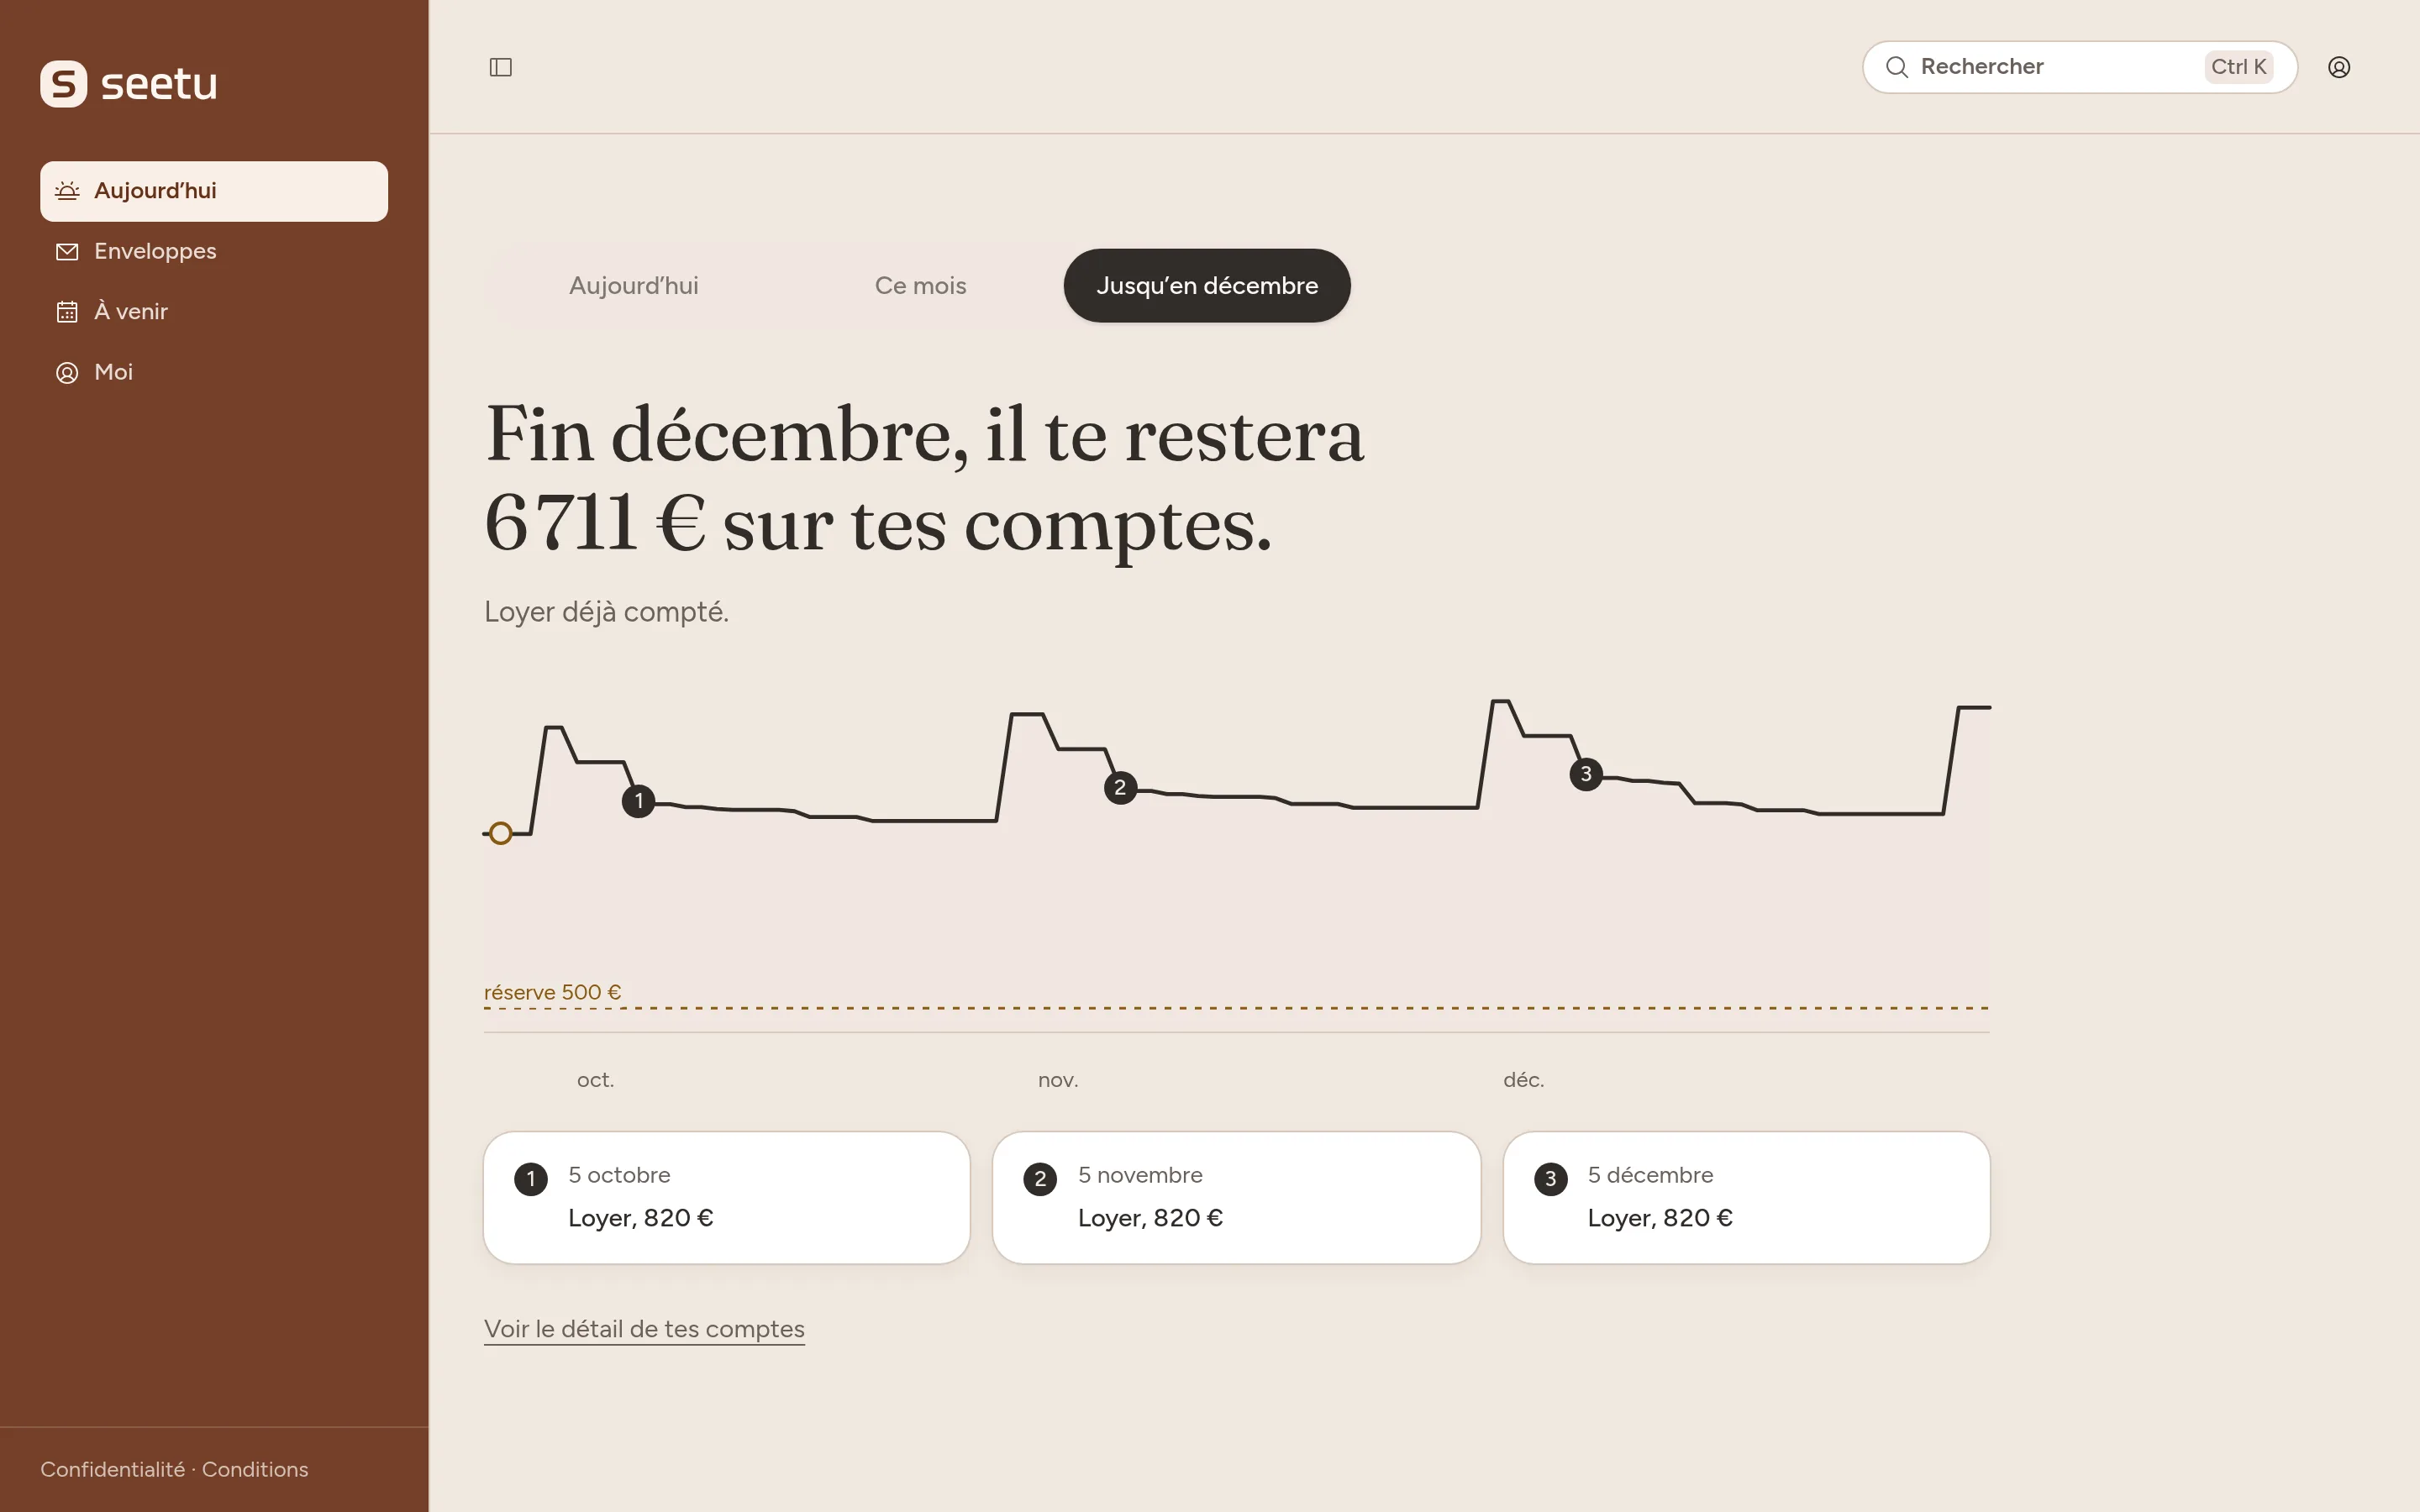
Seetu relie tes comptes en lecture seule et sépare, pour chaque paiement commun, le débit complet, ta part et ce que l’autre te rembourse. Ta projection jusqu’au 31 décembre ne compte que ce qui est vraiment à toi.
Ta part, et ce qu’il te restera en fin d’année
Le simulateur gratuit projette ton solde jusqu’au 31 décembre, sans compte. Seetu le fait avec tes comptes synchronisés, dépenses de couple comprises.
Questions fréquentes
- Comment calculer le prorata des revenus dans un couple ?
- Divise ton revenu net par le total de vos deux revenus, puis multiplie ce pourcentage par les dépenses communes. Avec 3 000 € et 2 000 €, tu paies 60 % des dépenses communes et ton ou ta partenaire 40 % : sur 2 000 €, 1 200 € et 800 €.
- 50/50 ou prorata : que choisir ?
- Si vos revenus sont proches, le 50/50 suffit et reste plus simple. S’ils sont éloignés, le prorata évite que l’un des deux finisse chaque mois avec presque rien pendant que l’autre met de côté. L’essentiel est que la règle soit choisie à deux et revue quand un revenu change.
- Faut-il ouvrir un compte joint ?
- Ce n’est pas obligatoire, mais c’est pratique : les dépenses communes partent d’un seul endroit et chacun y vire sa part. Selon un sondage YouGov pour MoneyVox de janvier 2025, 59 % des personnes interrogées ont un compte joint avec leur partenaire.
- Que mettre sur le compte commun ?
- Ce qui profite aux deux : loyer ou crédit, énergie, internet, assurance habitation, courses, sorties à deux, frais des enfants. Ajoute une provision pour les dépenses annuelles communes (taxe foncière, vacances, Noël) en divisant leur montant par douze.
- Pacsés : qui paie les dettes du ménage ?
- Les partenaires de Pacs sont solidaires des dettes de la vie courante (logement, enfants, quotidien) et des dettes fiscales communes. La solidarité ne s’applique pas aux dépenses manifestement excessives au regard des ressources du couple. Pour un cas précis, renseigne-toi auprès d’un notaire ou d’un avocat.
- Et si l’un de nous a un revenu variable ?
- Calcule le prorata sur la moyenne des 12 derniers mois plutôt que sur le mois en cours, et recalcule chaque trimestre. Les primes peuvent aussi financer directement les dépenses annuelles communes, comme les vacances.
Source du chiffre sur le compte joint : sondage YouGov pour MoneyVox, 2 020 personnes interrogées du 3 au 7 janvier 2025.
À lire aussi : le budget prévisionnel · la méthode des enveloppes · la règle 50/30/20