Calculer son reste à vivre, ce mois-ci et jusqu’à décembre
Ce qu’il te reste une fois le loyer, les charges et les crédits payés. Le calculateur te le donne pour ce mois-ci, par personne, avec ton taux d’endettement, puis le projette jusqu’au 31 décembre avec tes primes et tes dépenses annuelles.
Mis à jour le 6 octobre 2026 · 6 min de lecture
Le reste à vivre, c’est quoi ?
C’est l’argent qui te reste chaque mois une fois payées les dépenses que tu ne peux pas éviter : logement, charges fixes et crédits. Il sert à tout le reste : courses, transports, loisirs, imprévus et épargne.
Les banques le regardent avant d’accorder un prêt, les commissions de surendettement s’en servent pour fixer un plan de remboursement. Pour toi, c’est surtout le chiffre qui dit si ton budget du quotidien tient.
La formule du reste à vivre
Reste à vivre = revenus nets du mois − charges fixes − mensualités de crédit
Par personne = reste à vivre ÷ nombre de personnes du foyer (adultes et enfants)
Taux d’endettement = mensualités de crédit ÷ revenus nets du mois
Ce sont les formules du calculateur. Certaines banques pondèrent les enfants ou retiennent seulement une partie des loyers perçus : le résultat donne un ordre de grandeur, pas la réponse d’une banque.
Le calcul en 5 étapes
- 1
Additionne tes revenus nets du mois
Salaires après prélèvement à la source, allocations, pension, loyers perçus : ce qui arrive chaque mois.
- 2
Retire tes charges fixes
Loyer, énergie, assurances, abonnements, impôts mensualisés : ce qui part quoi qu’il arrive.
- 3
Retire tes mensualités de crédit
Crédit immobilier, auto, conso, étudiant : toutes les échéances du mois.
- 4
Divise par le nombre de personnes du foyer
Adultes et enfants : c’est le chiffre que regardent les banques et les commissions de surendettement.
- 5
Projette-le jusqu’à décembre
Retire tes dépenses courantes, ajoute les primes et place les dépenses annuelles au mois où elles tombent.
Ce qu’on compte, ce qu’on ne compte pas
Les revenus
- Salaire net, après prélèvement à la source
- Allocations versées chaque mois : familiales, logement
- Pension de retraite ou pension alimentaire reçue
- Loyers perçus, nets des charges du bien
- Revenus freelance après TVA et cotisations (voir la version freelance)
Une prime ou un 13e mois ne tombe pas chaque mois : place-le dans la projection, au mois où il arrive.
Les charges à déduire
- Loyer ou mensualité du crédit immobilier
- Autres crédits : auto, conso, étudiant
- Énergie, eau, assurances, téléphone, internet
- Abonnements et impôts mensualisés
- Pension alimentaire versée, frais de garde, cantine
Les courses, les sorties et les transports du quotidien ne se retirent pas : c’est à eux que sert le reste à vivre.
Quel reste à vivre minimum ?
Pour un prêt, il n’y a pas de minimum officiel. Chaque banque fixe ses propres seuils, qui montent avec le nombre de personnes du foyer. Demande le sien à ton conseiller avant de monter un dossier : les chiffres qui circulent sur internet ne sont que des repères.
En cas de surendettement, la loi pose un plancher. La part des ressources laissée pour les dépenses courantes du ménage (logement, énergie, nourriture, scolarité, garde, déplacements professionnels, santé) ne peut pas être inférieure au montant forfaitaire du RSA (article L731-2 du Code de la consommation). Pour une personne seule, ce montant est de 651,69 € par mois (service-public.gouv.fr, page vérifiée le 1er avril 2026) ; il augmente avec la taille du foyer.
Reste à vivre et taux d’endettement de 35 %
Pour un crédit immobilier, le Haut Conseil de stabilité financière limite le taux d’endettement à 35 % des revenus nets, assurance comprise, sur 25 ans au plus. Il a maintenu ces règles le 3 mars 2026, avec 20 % de dossiers que les banques peuvent accorder au-delà (Magnolia, 4 mars 2026).
Les deux chiffres se complètent. À 35 % sur 6 000 € de revenus, il reste largement de quoi vivre. À 30 % sur 1 800 € avec deux enfants, le reste à vivre peut être trop faible, et la banque peut refuser malgré un taux dans les clous.
Pourquoi un seul mois ne suffit pas
Le reste à vivre est une photo d’un mois type. Or aucun mois n’est type : la taxe foncière tombe en octobre, l’assurance auto une fois par an, Noël en décembre, et une prime ou un 13e mois arrive parfois en fin d’année. Multiplier un mois par trois donne un chiffre juste en moyenne et faux au mauvais moment.
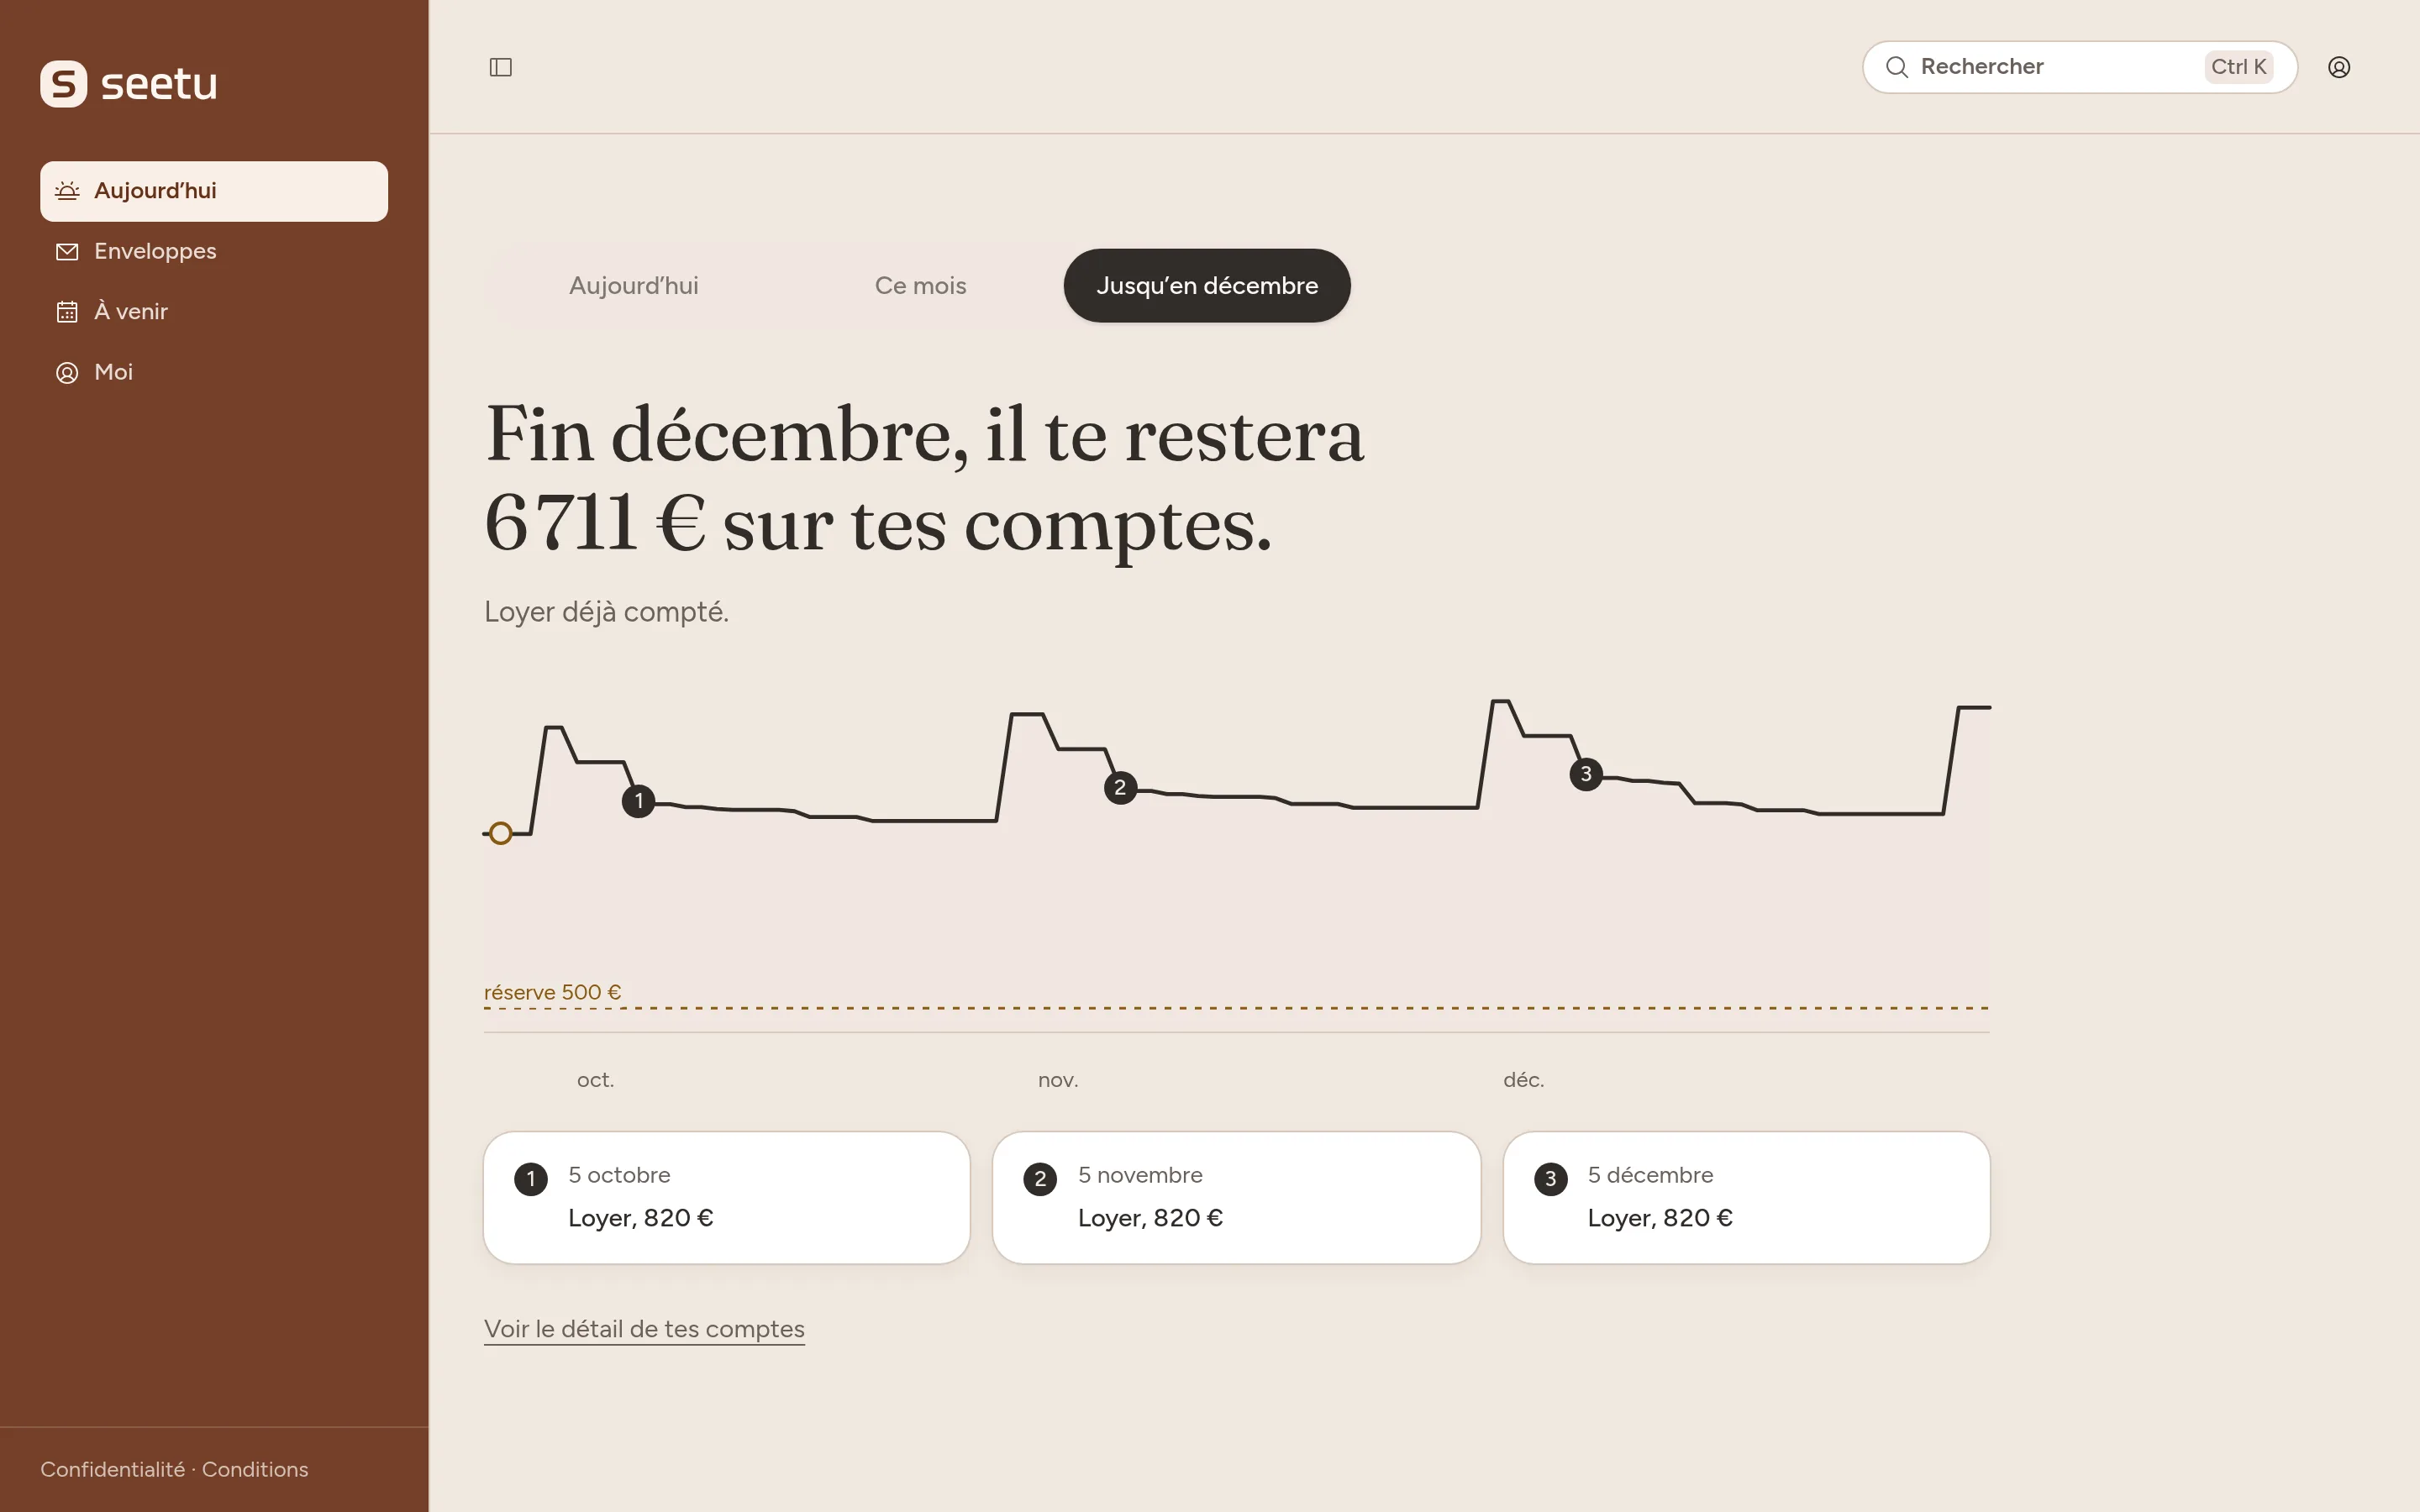
C’est pour ça que le calculateur continue jusqu’au 31 décembre : il retire tes dépenses courantes, ajoute la prime et la dépense annuelle au mois où elles tombent, et te montre ton point bas. Pour aller plus loin, la méthode complète est dans le guide du budget prévisionnel.
Exemple : un couple avec un enfant
Sarah et Karim gagnent 4 300 € net à deux et remboursent un crédit immobilier.
| Salaires nets des deux adultes2 400 € + 1 900 €, après prélèvement à la source. | +4 300 € |
|---|---|
| Crédit immobilier | -1 250 € |
| Crédit auto | -220 € |
| Autres charges fixesÉnergie, eau, assurances, téléphone, abonnements, cantine. | -530 € |
| Reste à vivre du moisSoit 767 € par personne sur 3. Taux d’endettement : 1 470 € ÷ 4 300 € = 34,2 %. | 2 300 € |
Leur reste à vivre paraît confortable. Mais leurs dépenses courantes (courses, transports, loisirs) prennent 1 900 € par mois : il ne reste que 400 € de marge. Avec 3 000 € sur leurs comptes au 1er octobre :
- Fin octobre2 300 €Taxe foncière : 1 100 €
- Fin novembre2 700 €
- Fin décembre4 300 €13e mois : 1 200 €
Leur point bas tombe fin octobre, à 2 300 €, à cause de la taxe foncière. C’est ce mois-là, pas décembre, qui dit s’ils peuvent se permettre un achat cet automne.
Améliorer son reste à vivre
- Passe tes abonnements en revue. Un doublon ou une hausse de quelques euros se répète douze fois par an. Seetu repère les hausses et les abonnements en double sur tes comptes.
- Remets tes assurances en concurrence. Auto, habitation, et assurance de ton crédit immobilier, que la loi te permet de changer.
- Vérifie tes droits. Une aide au logement ou une prime d’activité non demandée est un revenu en moins chaque mois.
- Lisse les dépenses annuelles. Mets de côté chaque mois pour Noël, les vacances ou la taxe foncière avec la méthode des enveloppes : elles ne creusent plus un seul mois.
Ton reste à vivre, recalculé chaque mois avec tes vrais comptes
Seetu part de ton solde du jour et projette chaque mois jusqu’au 31 décembre : salaires et primes, charges fixes, enveloppes, dépenses annuelles et projets. Tes comptes sont synchronisés en lecture seule.
Questions fréquentes
- Comment calcule-t-on le reste à vivre ?
- Reste à vivre = revenus nets du mois − charges fixes − mensualités de crédit. Pour le comparer d’un foyer à l’autre, on le divise par le nombre de personnes, enfants compris. C’est ce qui reste pour les courses, les transports, les loisirs et l’épargne.
- Quel reste à vivre minimum par personne ?
- Il n’existe pas de minimum unique pour un prêt : chaque banque fixe ses propres seuils selon la composition du foyer et le niveau de revenus. En cas de surendettement, la loi garantit que la part laissée pour les dépenses courantes ne descend jamais sous le montant forfaitaire du RSA (article L731-2 du Code de la consommation).
- Faut-il compter les courses dans le reste à vivre ?
- Non. Les courses, les sorties et les transports du quotidien sont justement ce que le reste à vivre doit payer. On ne retire que les charges fixes et les crédits. Pour savoir ce qu’il te restera vraiment, retire ensuite tes dépenses courantes, comme le fait la partie « jusqu’au 31 décembre » du calculateur.
- Les allocations comptent-elles dans les revenus ?
- Oui, si elles sont versées régulièrement : allocations familiales, aides au logement, pension alimentaire reçue. Pour un prêt immobilier, chaque banque décide lesquelles elle retient : demande-lui avant de monter ton dossier.
- Quel reste à vivre pour un prêt immobilier ?
- La banque regarde deux chiffres : ton taux d’endettement, plafonné à 35 % des revenus par le Haut Conseil de stabilité financière, et ton reste à vivre, dont elle fixe elle-même le seuil. Un taux sous 35 % ne suffit pas si le reste à vivre est trop bas pour la taille du foyer.
À lire aussi : faire son budget prévisionnel · combien mettre dans son fonds d’urgence · la méthode des enveloppes