Inflation : ce qu’elle coûte vraiment à ton budget, sur 1 à 5 ans
Un taux d’inflation, c’est abstrait. Ce qui compte, c’est ce qu’il fait à tes dépenses, à tes revenus et à l’écart entre les deux. Entre tes chiffres et vois, mois par mois, où en sera ton budget dans 1, 3 ou 5 ans.
Mis à jour le 6 octobre 2026 · 7 min de lecture
Ce que l’inflation a fait depuis 2022
Après deux années fortes, la hausse des prix a nettement ralenti, puis est remontée cet été. Voici les moyennes annuelles publiées par l’Insee (Insee, 15 janvier 2026).
| Année | Hausse des prix en moyenne |
|---|---|
| 2022 | +5,2 % |
| 2023 | +4,9 % |
| 2024 | +2 % |
| 2025 | +0,9 % |
| Cumul 2022-2025Notre calcul : 1,052 × 1,049 × 1,020 × 1,009 | +13,6 % |
Dit autrement, et c’est notre calcul : un budget de 2 000 € par mois aux prix moyens de 2021 coûte environ 2 271 € aux prix moyens de 2025, pour exactement les mêmes achats. Si ton salaire n’a pas pris autant, c’est cet écart que tu ressens.
En août 2026, les prix étaient en hausse de 2,4 % sur un an, après 2,1 % en juillet, surtout à cause de l’énergie : +16,7 % sur un an, dont +28,7 % pour les produits pétroliers (Insee, 15 septembre 2026). Ce n’est pas une raison de paniquer, c’est une raison de regarder ton budget avec les bons chiffres.
Tu n’es pas seul à le sentir : 81 % des Français déclarent se « serrer la ceinture » actuellement, selon un sondage Elabe publié le 20 mai 2026 (Elabe, mai 2026).
Pourquoi ton budget ne suit pas le chiffre officiel
L’indice des prix mesure un panier moyen. Ton panier à toi n’est pas moyen : selon ce que tu achètes, ta hausse des prix peut être bien au-dessus ou en dessous. L’Insee propose d’ailleurs un simulateur d’indice des prix personnalisé, où tu règles le poids de 21 groupes de produits.
Les postes contraints
Énergie, carburant, assurances : tu ne peux pas t’en passer du jour au lendemain. En août 2026, les assurances augmentaient de 3,7 % sur un an, l’énergie de 16,7 % (Insee).
Les abonnements qui montent en silence
Streaming, box, logiciels, salle de sport : les hausses arrivent par mail et passent en prélèvement sans que tu les voies. Et un doublon oublié coûte tous les mois.
Les courses
L’alimentation a ralenti (+1,1 % sur un an en août 2026), mais les produits frais ont pris 5,9 % (Insee). Ton ticket dépend de ce que tu mets dans le chariot.
Tes revenus
La perte de pouvoir d’achat, c’est l’écart entre tes prix et ton salaire. Une augmentation de 1 % avec 2,4 % d’inflation, c’est une baisse en réalité.
Calculer l’effet de l’inflation sur ton budget
- 1
Note tes dépenses mensuelles
Tout ce qui sort en moyenne chaque mois : charges fixes, courses, transports, abonnements, loisirs.
- 2
Choisis un taux d’inflation
2 % pour l’objectif de la BCE, ou le dernier chiffre de l’Insee pour un scénario plus prudent.
- 3
Projette sur 1, 3 ou 5 ans
Dépenses dans N ans = dépenses d’aujourd’hui × (1 + taux) puissance N.
- 4
Fais pareil avec tes revenus
Avec la hausse de salaire que tu attends réellement, 0 % si rien n’est prévu.
- 5
Compare l’écart au début et à la fin
Si la marge fond, tu sais de combien et à partir de quand agir.
Dépenses dans N ans = dépenses d’aujourd’hui × (1 + inflation)N
Pouvoir d’achat perdu = 1 − ((1 + hausse des revenus) ÷ (1 + inflation))N
Surcoût cumulé = somme, mois après mois, de ce que tu paies en plus des prix d’aujourd’hui
Ce sont les formules du calculateur, avec une hausse répartie sur chaque mois et un taux constant. En vrai, l’inflation varie d’une année à l’autre : c’est un ordre de grandeur, pas une prévision.
Exemple : 2 000 € de dépenses, un salaire qui prend 1 % par an
Nadia gagne 2 300 € net et dépense 2 000 € par mois. Son salaire augmente de 1 % par an. On garde 2,4 % d’inflation, le dernier chiffre de l’Insee, sur toute la période.
| Dans | Dépenses du mois | Surcoût cumulé | Marge du mois |
|---|---|---|---|
| 1 an | 2 048 € | 311 € | +275 € |
| 3 ans | 2 147 € | 2 697 € | +222 € |
| 5 ans | 2 252 € | 7 531 € | +166 € |
Sa marge passe de +300 € à +166 € par mois en cinq ans, sans qu’elle ait rien changé à ses habitudes. Sur la période, elle aura payé 7 531 € de plus pour les mêmes achats, et son salaire achètera 6,7 % de moins. Rien de dramatique d’un mois sur l’autre, mais c’est exactement le genre de glissement qu’on ne voit qu’en projetant.
Ce que tu peux faire
Tu ne décides pas des prix. Tu peux en revanche voir plus tôt ce qui bouge, et garder la main sur les postes où tu as le choix.
Repère ce qui a augmenté
Compare tes prélèvements d’aujourd’hui à ceux d’il y a un an : énergie, assurances, box, téléphone, streaming. Une hausse de 2 € par mois passe inaperçue, dix hausses de 2 € font 240 € par an.
Calculer le coût de tes abonnementsRenégocie ou change
Assurance auto et habitation, mutuelle, forfait mobile, contrat d’énergie : ce sont des postes où la mise en concurrence joue. Un appel par trimestre suffit souvent.
Donne une enveloppe aux postes qui bougent
Les courses et le carburant varient d’un mois à l’autre. Une enveloppe mensuelle te montre la dérive tout de suite, au lieu de la découvrir sur le relevé.
La méthode des enveloppesGarde une épargne de précaution
Quand les prix montent, un imprévu coûte plus cher aussi. Quelques mois de dépenses essentielles de côté évitent le découvert.
Calculer ton fonds d’urgence
Et si tes revenus risquent aussi de baisser, calcule combien de temps tu tiendrais avec ton épargne.
Voir loin : ton budget projeté de 1 à 5 ans
Le calculateur prend un taux et une moyenne. Seetu part de ton solde d’aujourd’hui et projette ton budget mois par mois, de la fin du mois jusqu’à 5 ans : salaire, primes, charges fixes, enveloppes, dépenses annuelles comme Noël ou les vacances, projets. Il repère les abonnements dont le prix augmente et les doublons dans tes opérations.
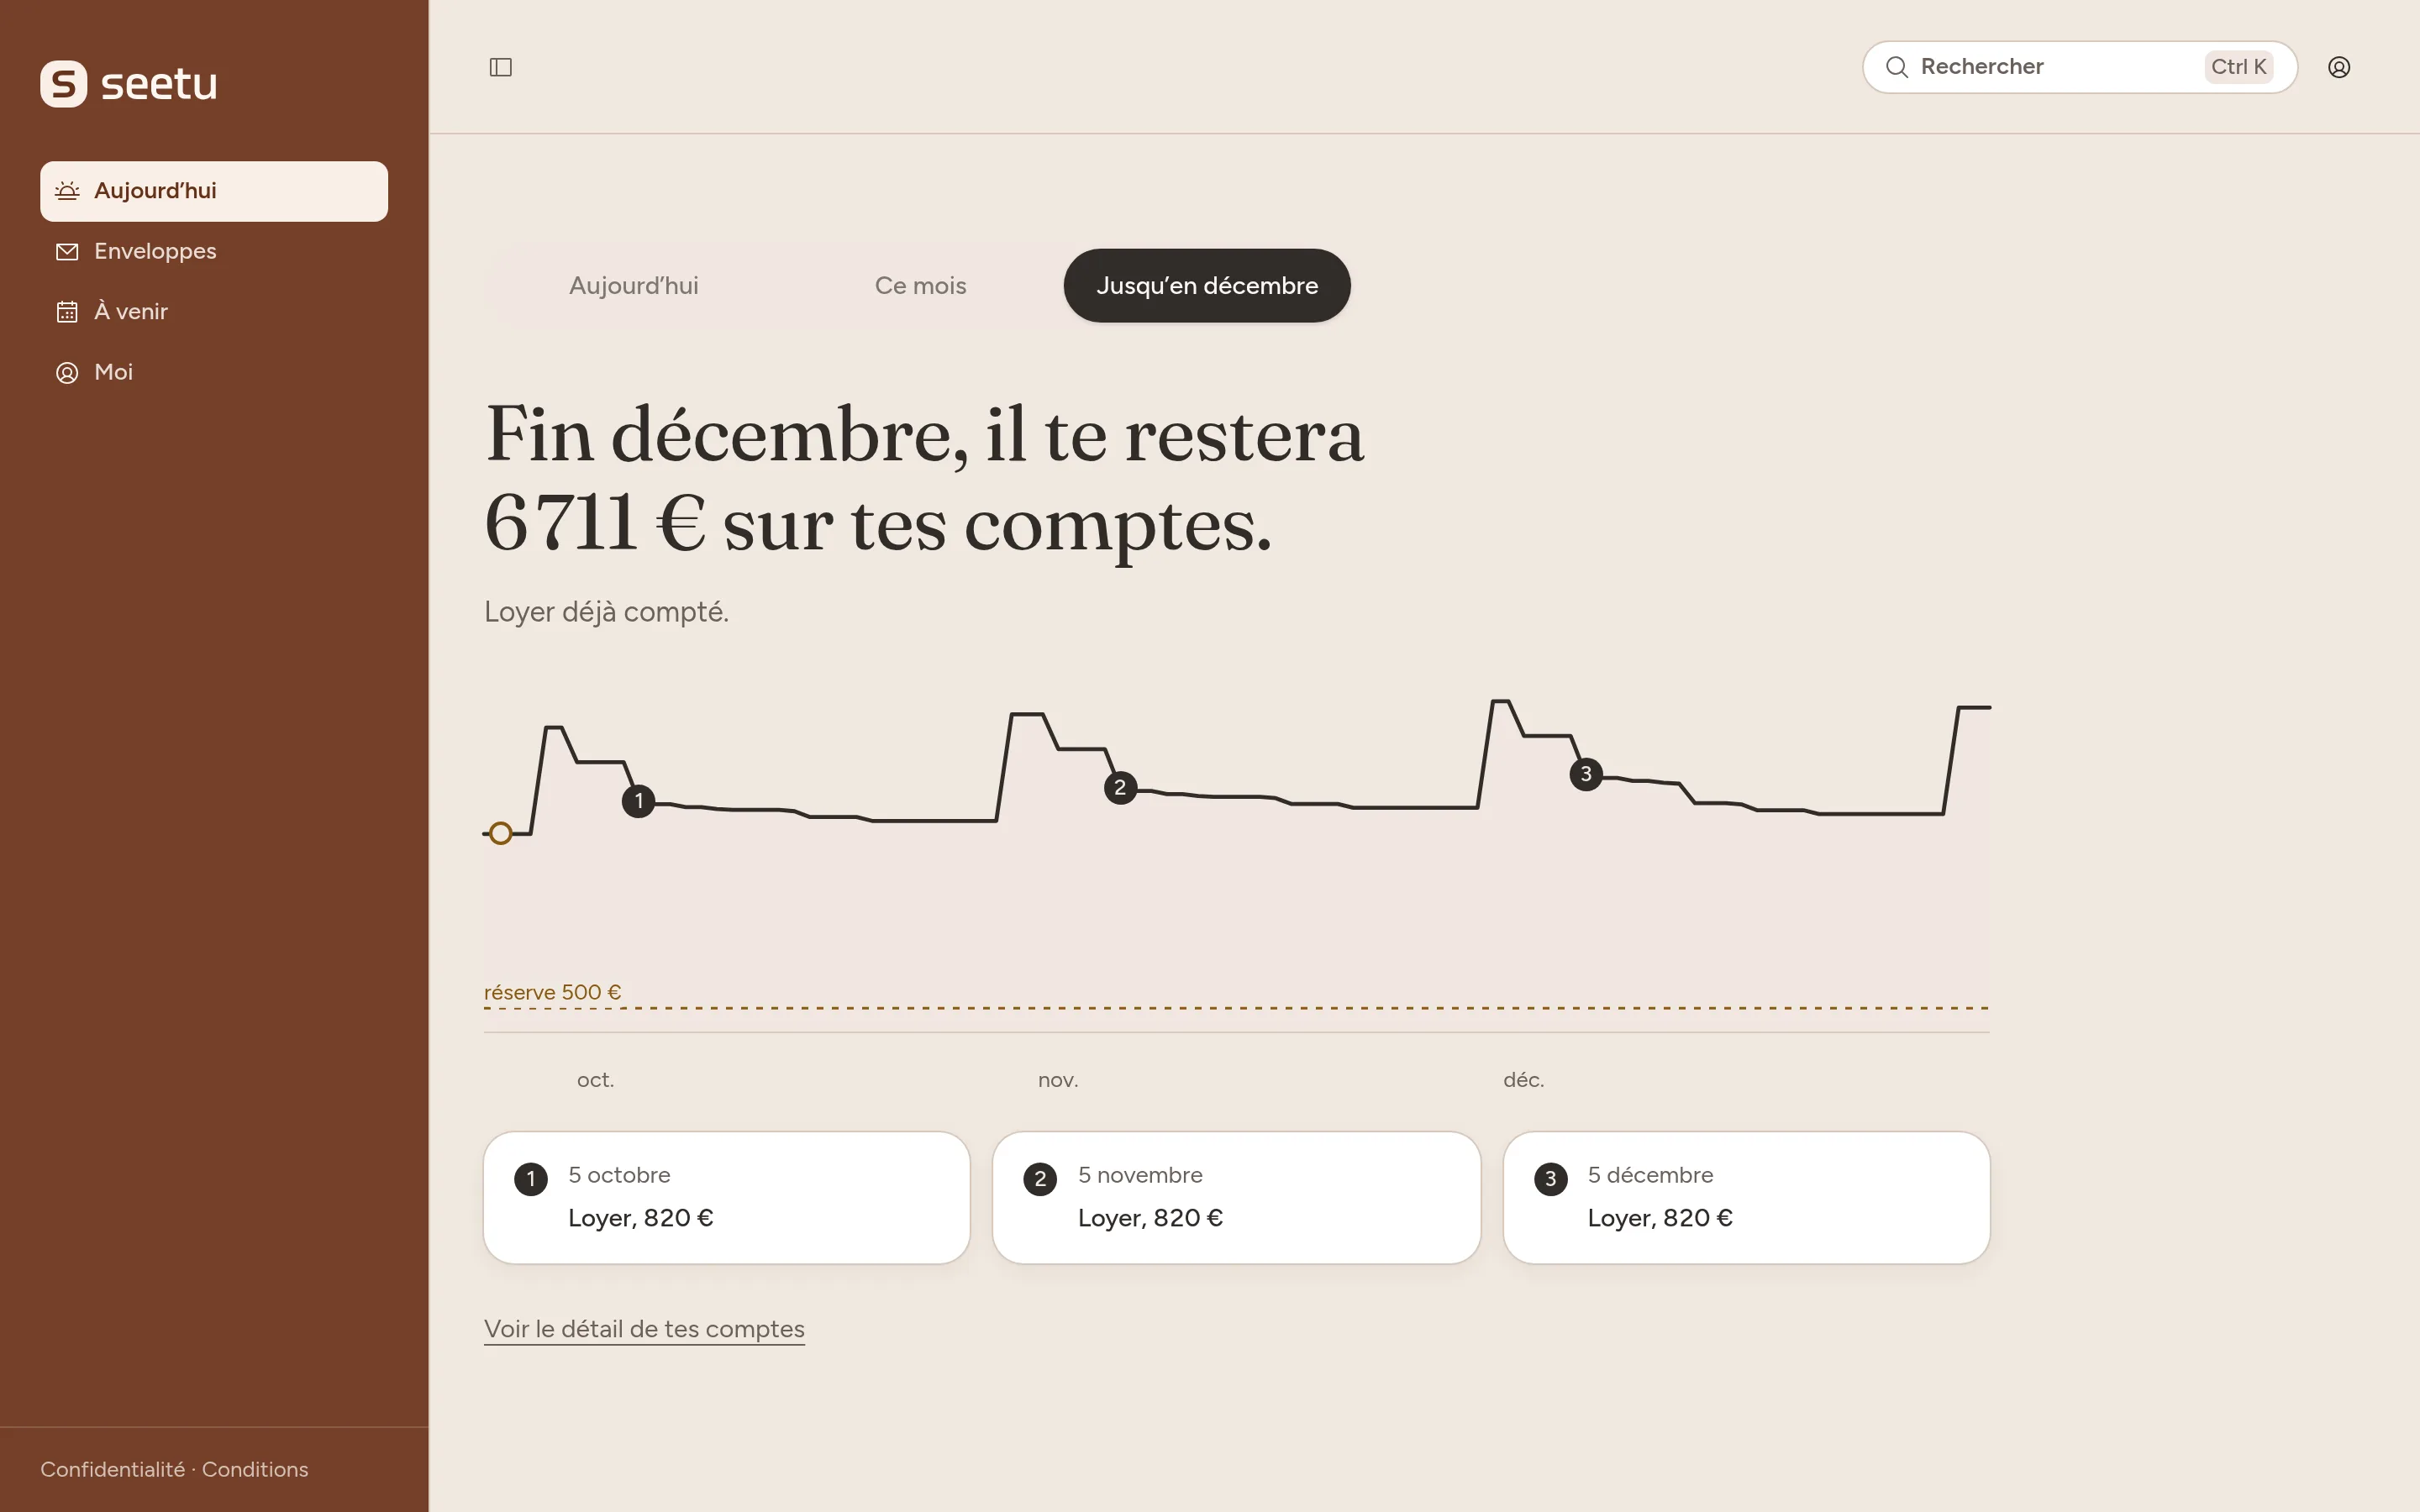
Comptes synchronisés en lecture seule, sans publicité. Seetu est en bêta privée.
Questions fréquentes
- Comment calculer l’effet de l’inflation sur mon budget ?
- Multiplie tes dépenses mensuelles par (1 + taux d’inflation) puissance le nombre d’années. À 2 % par an, 2 000 € de dépenses deviennent 2 000 × 1,02³ = 2 122 € dans 3 ans. Compare ensuite avec tes revenus projetés de la même façon : c’est l’écart entre les deux qui compte.
- Quelle inflation retenir pour les années à venir ?
- Personne ne la connaît à l’avance. La Banque centrale européenne vise 2 % par an à moyen terme, c’est un repère raisonnable. Pour un scénario plus prudent, prends le dernier chiffre sur un an publié par l’Insee, 2,4 % en août 2026, et compare les deux.
- Qu’est-ce que la perte de pouvoir d’achat ?
- C’est ce que tu ne peux plus acheter avec le même revenu quand les prix montent plus vite que lui. Si les prix augmentent de 6 % en trois ans et ton salaire de 0 %, ton salaire achète environ 5,7 % de moins qu’au départ.
- Pourquoi j’ai l’impression que l’inflation est plus forte que le chiffre officiel ?
- Parce que l’indice de l’Insee mesure un panier moyen. Si tu fais beaucoup de kilomètres en voiture, que tu te chauffes au fioul ou que ton loyer vient d’être révisé, tes prix montent plus vite que la moyenne. L’Insee propose un simulateur d’indice personnalisé pour le vérifier.
- Les livrets protègent-ils de l’inflation ?
- En partie. Le Livret A rapporte 1,7 % depuis le 1er août 2026 : quand l’inflation dépasse ce taux, ton épargne perd un peu de pouvoir d’achat, mais elle reste disponible et sans risque. Pour l’épargne de précaution, c’est ce qui compte le plus.
- Que faire si mes dépenses dépassent bientôt mes revenus ?
- Regarde d’abord quand : un écart dans trois ans laisse le temps d’agir. Liste les postes qui ont le plus augmenté, renégocie ceux qui peuvent l’être et mets une enveloppe sur les dépenses variables. Si la situation est déjà tendue, un Point conseil budget t’accompagne gratuitement.
Sources : Insee, bilan 2025 des prix · Insee, prix d’août 2026 · BCE, décision du 11 juin 2026 (objectif de 2 % à moyen terme) · service-public.gouv.fr, taux du Livret A · Points conseil budget. Chiffres vérifiés le 25 septembre 2026.
À lire aussi : faire son budget prévisionnel · perte de revenus : combien de temps tu tiens · le coût de tes abonnements · fonds d’urgence