Prévision de trésorerie freelance : savoir ce qu’il te restera en fin d’année
Ton solde bancaire te ment : il contient la TVA de tes clients, tes futures cotisations et ton impôt. Voici la méthode pour calculer ce qui est vraiment à toi au 31 décembre, avec un exemple chiffré.
Mis à jour le 6 octobre 2026 · 6 min de lecture
Tu es salarié·e ou tu gères le budget du foyer ? Lis plutôt le guide du budget prévisionnel personnel.
Pourquoi ton solde ne suffit pas
Un salarié peut regarder son compte le 5 du mois et savoir où il en est. Un freelance, non. Le jour où un client paie 13 200 €, ton compte gonfle, mais une bonne partie repartira : 2 200 € de TVA, les cotisations du trimestre, l’acompte d’impôt. Et le mois où la mission s’arrête, rien n’arrive alors que le loyer, lui, tombe toujours.
Les applis de budget classiques prévoient ton solde à la fin du mois ou sur 30 jours. C’est trop court pour décider d’un achat, d’un départ en vacances ou d’une période sans mission. Il te faut une projection jusqu’à la fin de l’année.
La méthode en 7 étapes
- 1
Pars d’un solde daté
Additionne tes comptes pro et perso à une date précise. Laisse de côté l’épargne bloquée et les placements : ils ne paient pas l’URSSAF du mois prochain.
- 2
Liste tes encaissements à venir
Pour chaque mission : TJM × jours travaillés, moins les congés et les jours fériés, au mois où le client paie réellement (souvent 30 à 45 jours après la facture).
- 3
Mets la TVA de côté
La TVA collectée n’est pas à toi. Selon ton régime (encaissements ou débits), elle est due sur ce que tu as encaissé ou facturé, moins la TVA déductible. En franchise, tu n’en collectes pas.
- 4
Provisionne tes cotisations
En micro-entreprise, applique ton taux URSSAF au chiffre d’affaires encaissé. Au réel, reprends tes appels provisionnels et prévois la régularisation de l’année suivante.
- 5
Place l’impôt sur le calendrier
Les acomptes du prélèvement à la source tombent chaque mois ou chaque trimestre, et le solde de l’année précédente arrive à la fin de l’été.
- 6
Ajoute tes charges, tes budgets et tes projets
Charges fixes, budgets du quotidien, et enveloppes annuelles (voyages, matériel) dont une partie est déjà dépensée.
- 7
Recale chaque mois et explique les écarts
Remplace les prévisions par le réel, et note pourquoi la réserve a bougé : facture décalée, dépense imprévue, budget non consommé.
Exemple chiffré : Camille, développeuse freelance
Camille facture 550 € HT par jour. Sa mission court jusqu’à fin novembre, et elle ne travaille que 12 jours en décembre. Voici sa projection au 1er octobre.
| Solde de tes comptes au 1er octobrePro et perso, TVA déjà collectée comprise. | +18 000 € |
|---|---|
| Encaissements prévus d’octobre à décembre550 € HT × 50 jours travaillés, TVA à 20 % comprise. | +33 000 € |
| TVA à reverser2 200 € déjà collectés + 5 500 € sur les encaissements à venir. | -7 700 € |
| Cotisations socialesTaux fictif de 25 % sur 27 500 € HT encaissés. | -6 875 € |
| Acomptes d’impôt (prélèvement à la source)3 × 450 €. | -1 350 € |
| Charges fixes et budgets3 × 2 400 € : loyer, abonnements, courses, transports. | -7 200 € |
| Projet : vacances de décembre | -1 500 € |
| Réserve estimée au 31 décembre | 26 375 € |
Le taux de cotisation est fictif : prends celui de ton activité, publié par l’URSSAF. Sans les provisions, Camille aurait cru disposer de 15 925 € de plus.
Les erreurs qui coûtent cher
- Compter la TVA collectée comme un revenu, et la découvrir à l’échéance.
- Prévoir les encaissements à la date de facture plutôt qu’à la date de paiement.
- Oublier la régularisation de cotisations ou le solde d’impôt de l’année précédente.
- Compter les virements entre ton compte pro et ton compte perso comme des dépenses.
- Ne jamais recaler : au bout de trois mois, la prévision ne veut plus rien dire.
Tableur ou Seetu ?
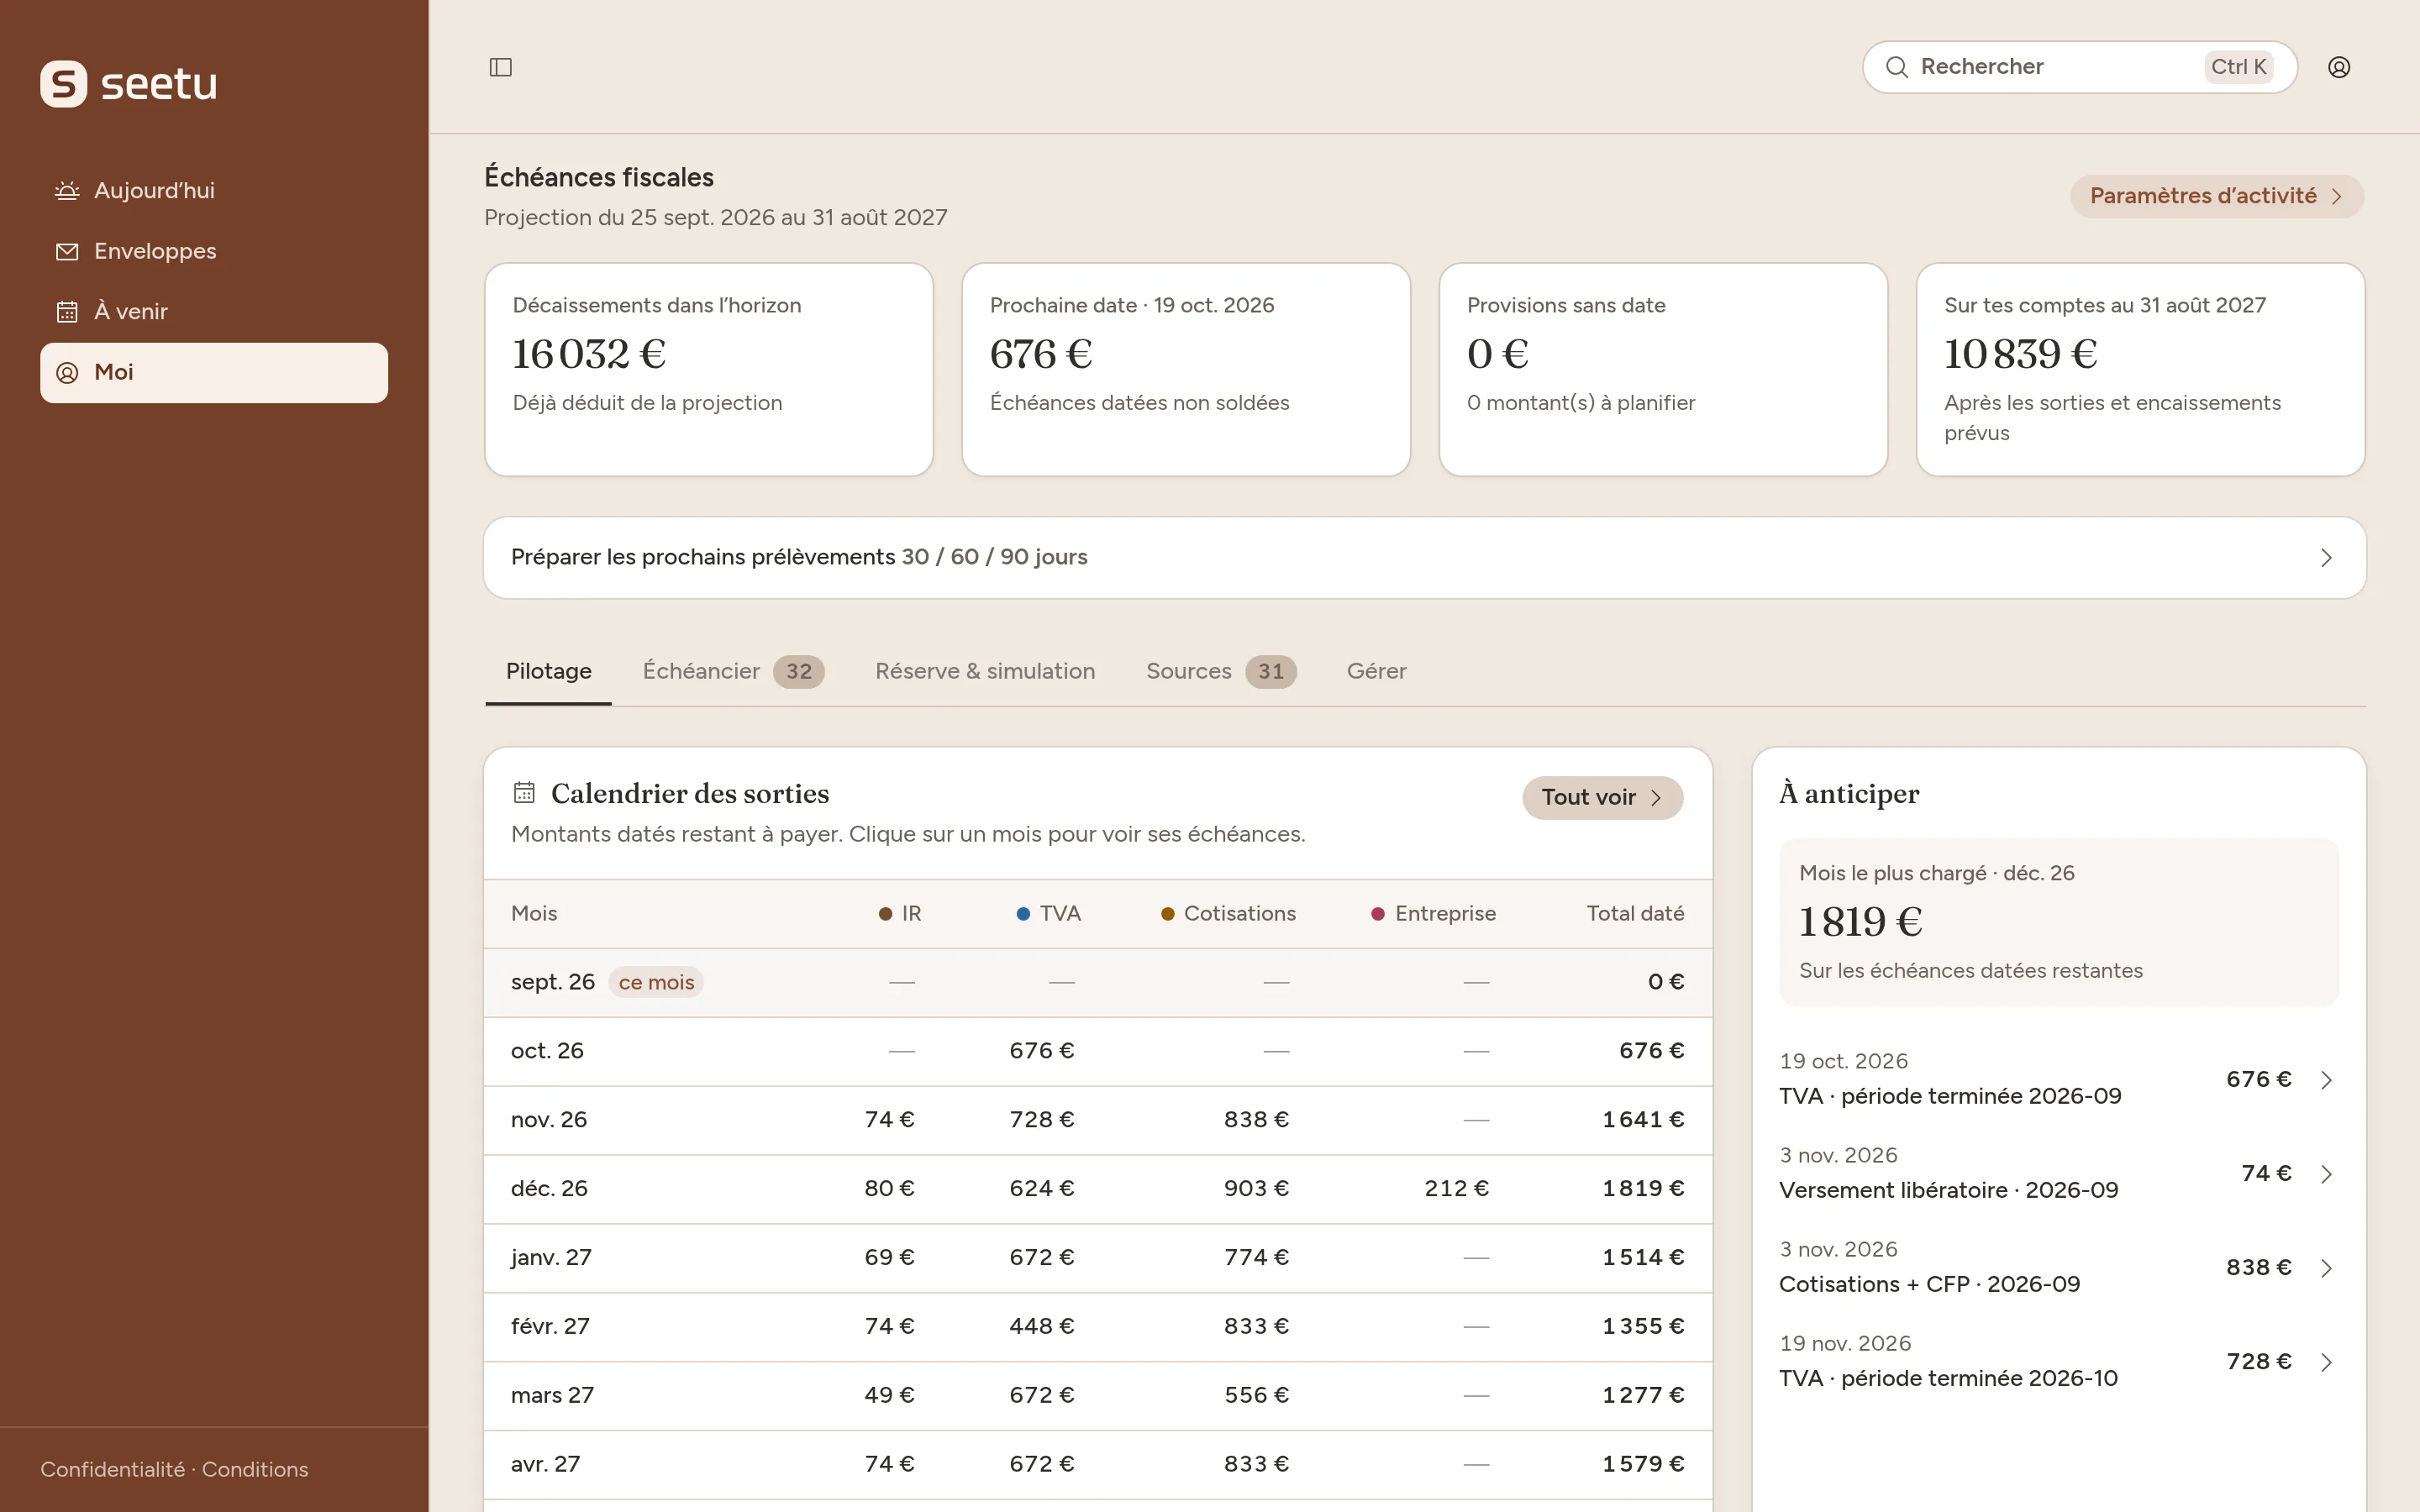
Tout ça se fait dans un tableur, et beaucoup de freelances commencent ainsi. Le problème arrive au troisième mois : il faut ressaisir le réel, recalculer la TVA, retrouver pourquoi le total a bougé. Seetu applique cette méthode, branché sur tes comptes : il projette ta réserve jusqu’au 31 décembre et met la TVA, les cotisations et l’impôt de côté.
Comparatifs
L’alternative à Bankin’ pour les freelances · L’alternative à Linxo pour les freelances