Budget prévisionnel personnel : prévoir ce qu’il te restera en fin d’année
Ton solde du jour ne dit rien de novembre. Voici la méthode pour projeter ton budget mois par mois jusqu’au 31 décembre, avec un exemple chiffré sur un salaire de 2 400 €.
Mis à jour le 6 octobre 2026 · 5 min de lecture
Pourquoi ton solde ne suffit pas
Un quart des Français sont à découvert tous les mois ou presque, en moyenne dès le 18 (CSA pour lesfurets, novembre 2025). Souvent, ce n’est pas le train de vie du mois qui coince : ce sont les dépenses qui ne tombent qu’une fois par an, et qu’un relevé ne voit pas venir.
Les applis bancaires prévoient ton solde à la fin du mois ou sur 30 jours. Pour savoir si Noël, l’assurance et les vacances passent, il faut regarder jusqu’à la fin de l’année.
La méthode en 7 étapes
- 1
Pars d’un solde daté
Additionne tes comptes courants à une date précise. Laisse l’épargne de côté : ton livret n’a pas à payer les courses.
- 2
Liste tes revenus des mois à venir
Salaire net après prélèvement à la source, prime ou 13e mois, loyers perçus, remboursements attendus : chacun au mois où il arrive.
- 3
Retire tes charges fixes
Loyer ou crédit, énergie, assurances, abonnements : l’argent qui part quoi qu’il arrive.
- 4
Fixe tes budgets du mois
Courses, sorties, transports : un montant par poste, qui repart de zéro chaque mois.
- 5
Place les dépenses annuelles et tes projets
Vacances, Noël, assurance auto, taxe foncière, un voyage ou une voiture : chacun au mois où il tombe.
- 6
Repère ton point bas
Le mois où ton solde est le plus faible dit si un achat passe, bien mieux que le solde de fin d’année.
- 7
Recale chaque mois
Remplace les prévisions par le réel et note pourquoi le total a bougé : c’est ce qui garde le budget juste.
Exemple : Julie, salariée à 2 400 € net
Julie paie 1 150 € de charges fixes et garde 700 € par mois pour le quotidien. Voici sa projection au 1er octobre.
| Sur tes comptes au 1er octobre | +2 800 € |
|---|---|
| Salaires d’octobre à décembre3 × 2 400 € net, après prélèvement à la source. | +7 200 € |
| Prime de fin d’annéeVersée avec le salaire de décembre. | +800 € |
| Charges fixes3 × 1 150 € : loyer, énergie, assurances, abonnements. | -3 450 € |
| Budgets du mois3 × 700 € : courses, sorties, transports. | -2 100 € |
| Vacances de la ToussaintEn octobre. | -600 € |
| Assurance auto annuelleEn novembre. | -480 € |
| Cadeaux de NoëlEn décembre. | -500 € |
| Il lui restera au 31 décembre | 3 670 € |
- Fin octobre2 750 €
- Fin novembre2 820 €
- Fin décembre3 670 €
Son point bas tombe fin octobre, à 2 750 €, à cause des vacances. Sans les trois dépenses annuelles, elle aurait cru disposer de 5 250 € en décembre : 1 580 € de trop.
Le faire en 20 secondes, puis chaque mois sans effort
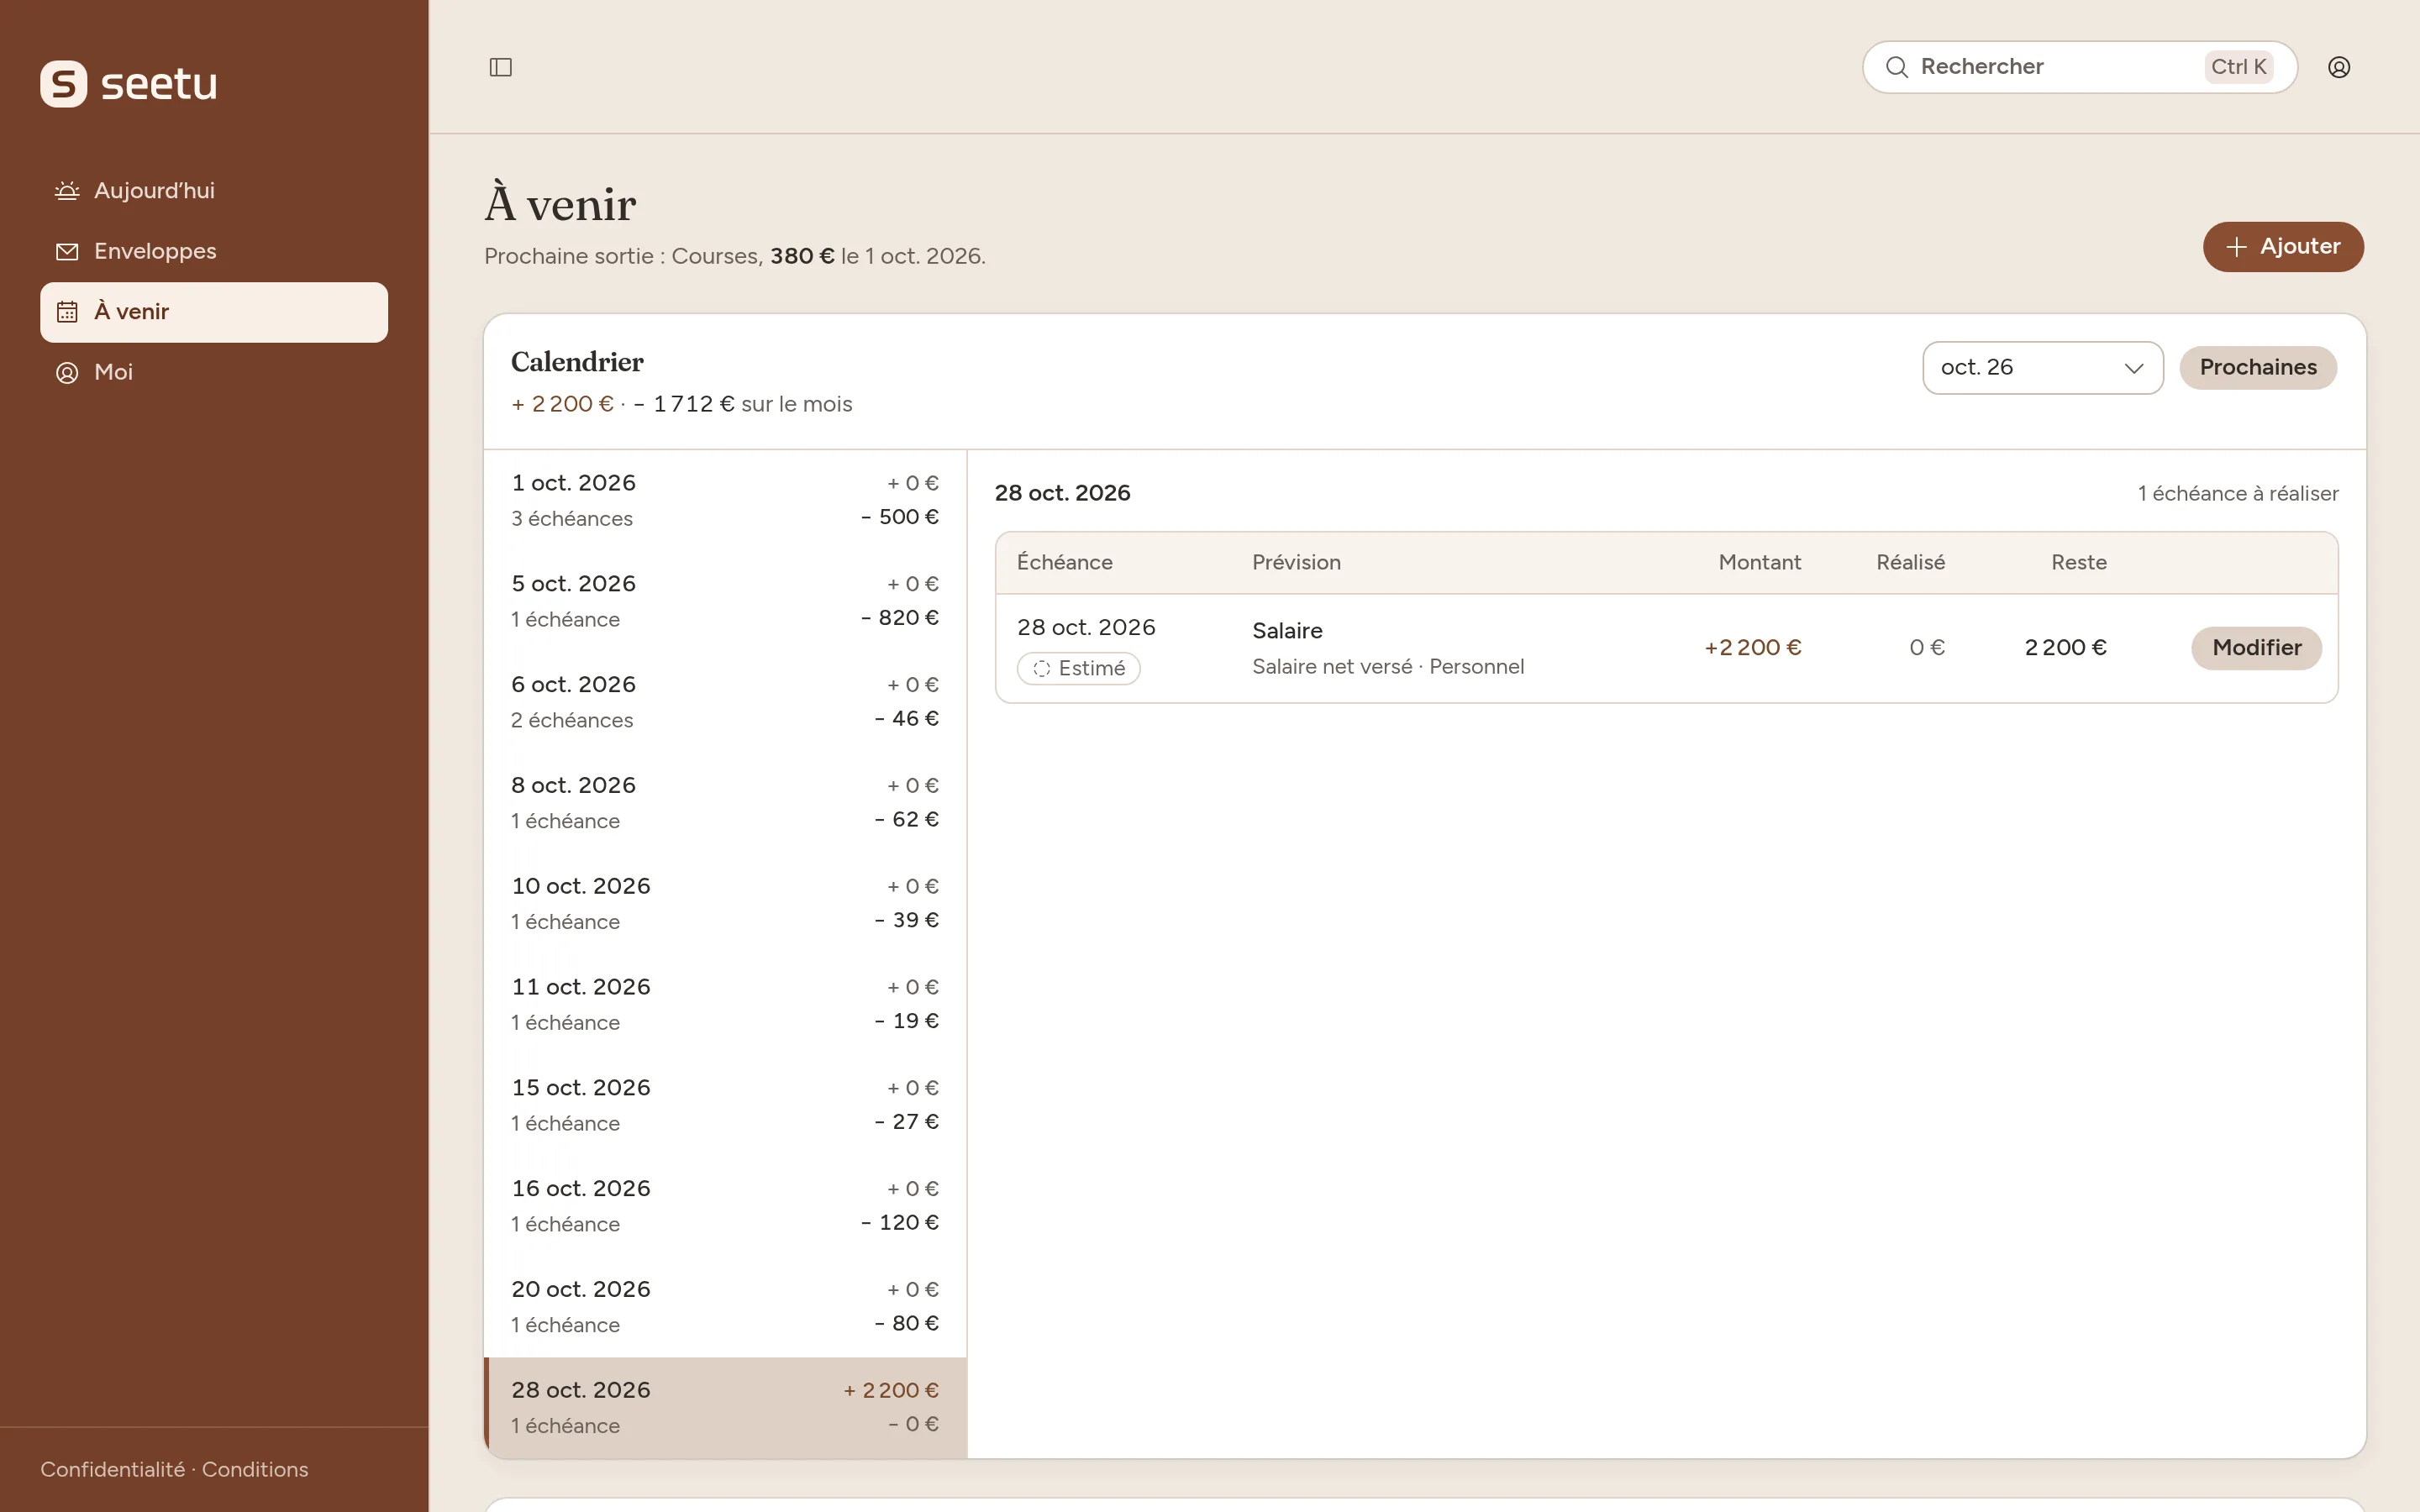
Le simulateur gratuit fait ce calcul avec tes chiffres, sans compte. Seetu le fait avec tes comptes synchronisés : tes échéances réelles sur un calendrier, tes enveloppes et tes projets.
Questions fréquentes
- C’est quoi, un budget prévisionnel personnel ?
- C’est la projection de ton solde sur les mois qui viennent : ce que tu as aujourd’hui, plus ce qui va entrer, moins ce qui va sortir, mois par mois. Il répond à la question « combien il me restera ? » avant qu’il ne soit trop tard pour ajuster.
- Quelle différence avec un budget mensuel ?
- Un budget mensuel répartit un mois de revenus. Le budget prévisionnel enchaîne les mois et fait apparaître les dépenses qui ne tombent qu’une fois par an, là où la plupart des budgets craquent.
- Excel suffit-il ?
- Pour démarrer, oui. Le plus dur vient ensuite : ressaisir le réel chaque mois, recalculer, retrouver pourquoi le total a changé. C’est ce que Seetu fait avec tes comptes synchronisés.
- Comment prévoir les dépenses annuelles ?
- Donne à chacune une enveloppe de l’année et une date : le montant est réservé dans ta projection et le mois où elle tombe n’est plus une surprise.
- Et en couple ?
- Chacun peut suivre sa part : le débit complet, ta quote-part et ce que l’autre te rembourse sont séparés, et les dépenses communes restent dans la même projection.
À lire aussi : la méthode des enveloppes · la version freelance · Seetu ou Bankin’