Perte de revenus : combien de temps tu tiens, et comment tenir plus longtemps
Fin de contrat, licenciement, client perdu, congé sans solde. Avant de t’inquiéter, mets des chiffres dessus : combien de mois ton épargne couvre, jusqu’à quelle date, et ce que quelques ajustements te font gagner.
Mis à jour le 6 octobre 2026 · 7 min de lecture
Calculer ton autonomie financière
Ton autonomie, c’est le nombre de mois pendant lesquels ton épargne comble l’écart entre ce que tu dépenses et ce qui rentre encore. Ce n’est pas « épargne ÷ dépenses » : les revenus qui continuent d’arriver changent tout.
Ce qui manque chaque mois = dépenses − revenus restants
Autonomie en mois = épargne disponible ÷ ce qui manque chaque mois
Date = le mois où l’épargne ne couvre plus un mois entier
- 1
Fais le total de ton épargne disponible
Livrets et comptes que tu peux vider tout de suite, sans pénalité ni risque de vendre au mauvais moment.
- 2
Sépare dépenses essentielles et autres
Logement, énergie, courses, assurances, crédits, transport d’un côté. Sorties, abonnements, shopping de l’autre.
- 3
Note ce qui rentre encore
Allocation, salaire du conjoint, missions, aides : le montant réellement attendu chaque mois.
- 4
Divise l’épargne par ce qui manque
Autonomie en mois = épargne ÷ (dépenses − revenus restants). Si les revenus couvrent tout, l’épargne ne baisse pas.
- 5
Refais le calcul en réduisant le non essentiel
La différence en mois te dit ce que chaque effort te fait gagner.
Exemple : 8 000 € de côté, un revenu qui s’arrête en octobre
Julien dépense 1 600 € par mois pour l’essentiel et 600 € pour le reste. Son contrat s’arrête fin septembre. Entre l’allocation qu’il a estimée sur le site de France Travail et quelques missions, il compte sur 900 € par mois. Il a 8 000 € sur son Livret A.
| Scénario | Manque par mois | Autonomie |
|---|---|---|
| Rien ne change2 200 € de dépenses par mois | 1 300 € | 6 moisépuisée en avril 2027 |
| Autres dépenses divisées par deux1 900 € de dépenses par mois | 1 000 € | 8 moisépuisée en mai 2027 |
| Autres dépenses coupées1 600 € de dépenses par mois | 700 € | 11 moisépuisée en septembre 2027 |
En divisant ses sorties et ses abonnements par deux, Julien gagne 2 mois. En coupant tout le non essentiel, il en gagne 5, mais c’est rarement tenable longtemps. Le bon réglage est souvent entre les deux, et c’est à lui de le choisir en connaissant le prix de chaque option.
Ce qui compte comme revenus restants
- Allocation chômage (ARE)
- Si tu y as droit, c’est souvent le plus gros morceau. Son montant dépend de ton ancien salaire : estime-le sur le site de France Travail plutôt que de le deviner.
- Salaire du conjoint
- Seulement la part qui paie les dépenses communes, pas tout son salaire s’il a aussi ses propres charges.
- Missions, extras, freelance
- Compte ce qui est signé ou très probable, net de cotisations. Une mission espérée n’est pas un revenu.
- Aides et allocations
- Allocations familiales, aide au logement, pension alimentaire reçue : ce qui continue d’arriver chaque mois.
Pour l’allocation chômage, France Travail compare plusieurs calculs à partir de ton salaire journalier de référence (40,4 % de ce salaire plus une partie fixe, ou 57 % de ce salaire) et retient le plus favorable, dans la limite de 75 % (France Travail, consulté le 25 septembre 2026). Le calcul du salaire de référence a ses propres règles : on ne le refait pas ici, entre le montant que t’indique France Travail.
Attention au démarrage. Un délai d’attente de 7 jours s’applique à tous, et il ne court qu’une fois inscrit. S’y ajoutent parfois un différé pour les congés payés non pris (30 jours au maximum) et un autre pour les indemnités de rupture au-delà du minimum légal (150 jours au maximum) (France Travail, consulté le 25 septembre 2026). Si c’est ton cas, fais un premier calcul avec des revenus restants plus bas.
Réduire tes dépenses sans tout couper
Couper toutes les dépenses non essentielles donne le chiffre le plus flatteur, mais peu de gens le tiennent plus de quelques semaines. Mieux vaut trier.
Ce qui se coupe en un clic
Abonnements de streaming, applis, box TV en option, livraisons de repas. Souvent quelques dizaines d’euros, sans rien changer à ta vie.
Ce qui se renégocie
Forfait mobile, assurances, contrat d’énergie. Un appel ou une comparaison, et l’économie dure aussi longtemps que tu veux.
Ce qui se décale
Achat d’équipement, voyage, travaux non urgents. Pas supprimé, juste repoussé au moment où les revenus reviennent.
Ce qu’on garde
Ce qui te tient debout : un loisir, un peu de sport, voir tes proches. Tout couper tient rarement plusieurs mois.
Pour les abonnements, le calculateur d’abonnements te montre ce qu’ils coûtent sur un an. Pour tenir un budget réduit sans y penser tous les jours, la méthode des enveloppes fixe un montant par poste.
L’épargne de précaution, c’est pour ça
Si tu fais ce calcul avant le coup dur, tu sais combien il te manque pour être tranquille. Le repère courant est de 3 à 6 mois de dépenses essentielles, plus si tu es indépendant ou si le foyer repose sur un seul revenu. Tu n’as pas besoin de tout avoir tout de suite : chaque mois mis de côté est un mois de marge en plus.
Fixe ton objectif et le temps pour l’atteindre avec le calculateur de fonds d’urgence. Et si les prix montent en même temps, regarde aussi ce que l’inflation coûte à ton budget : tes dépenses essentielles de dans deux ans ne seront pas celles d’aujourd’hui.
Tester le coup dur avant qu’il arrive
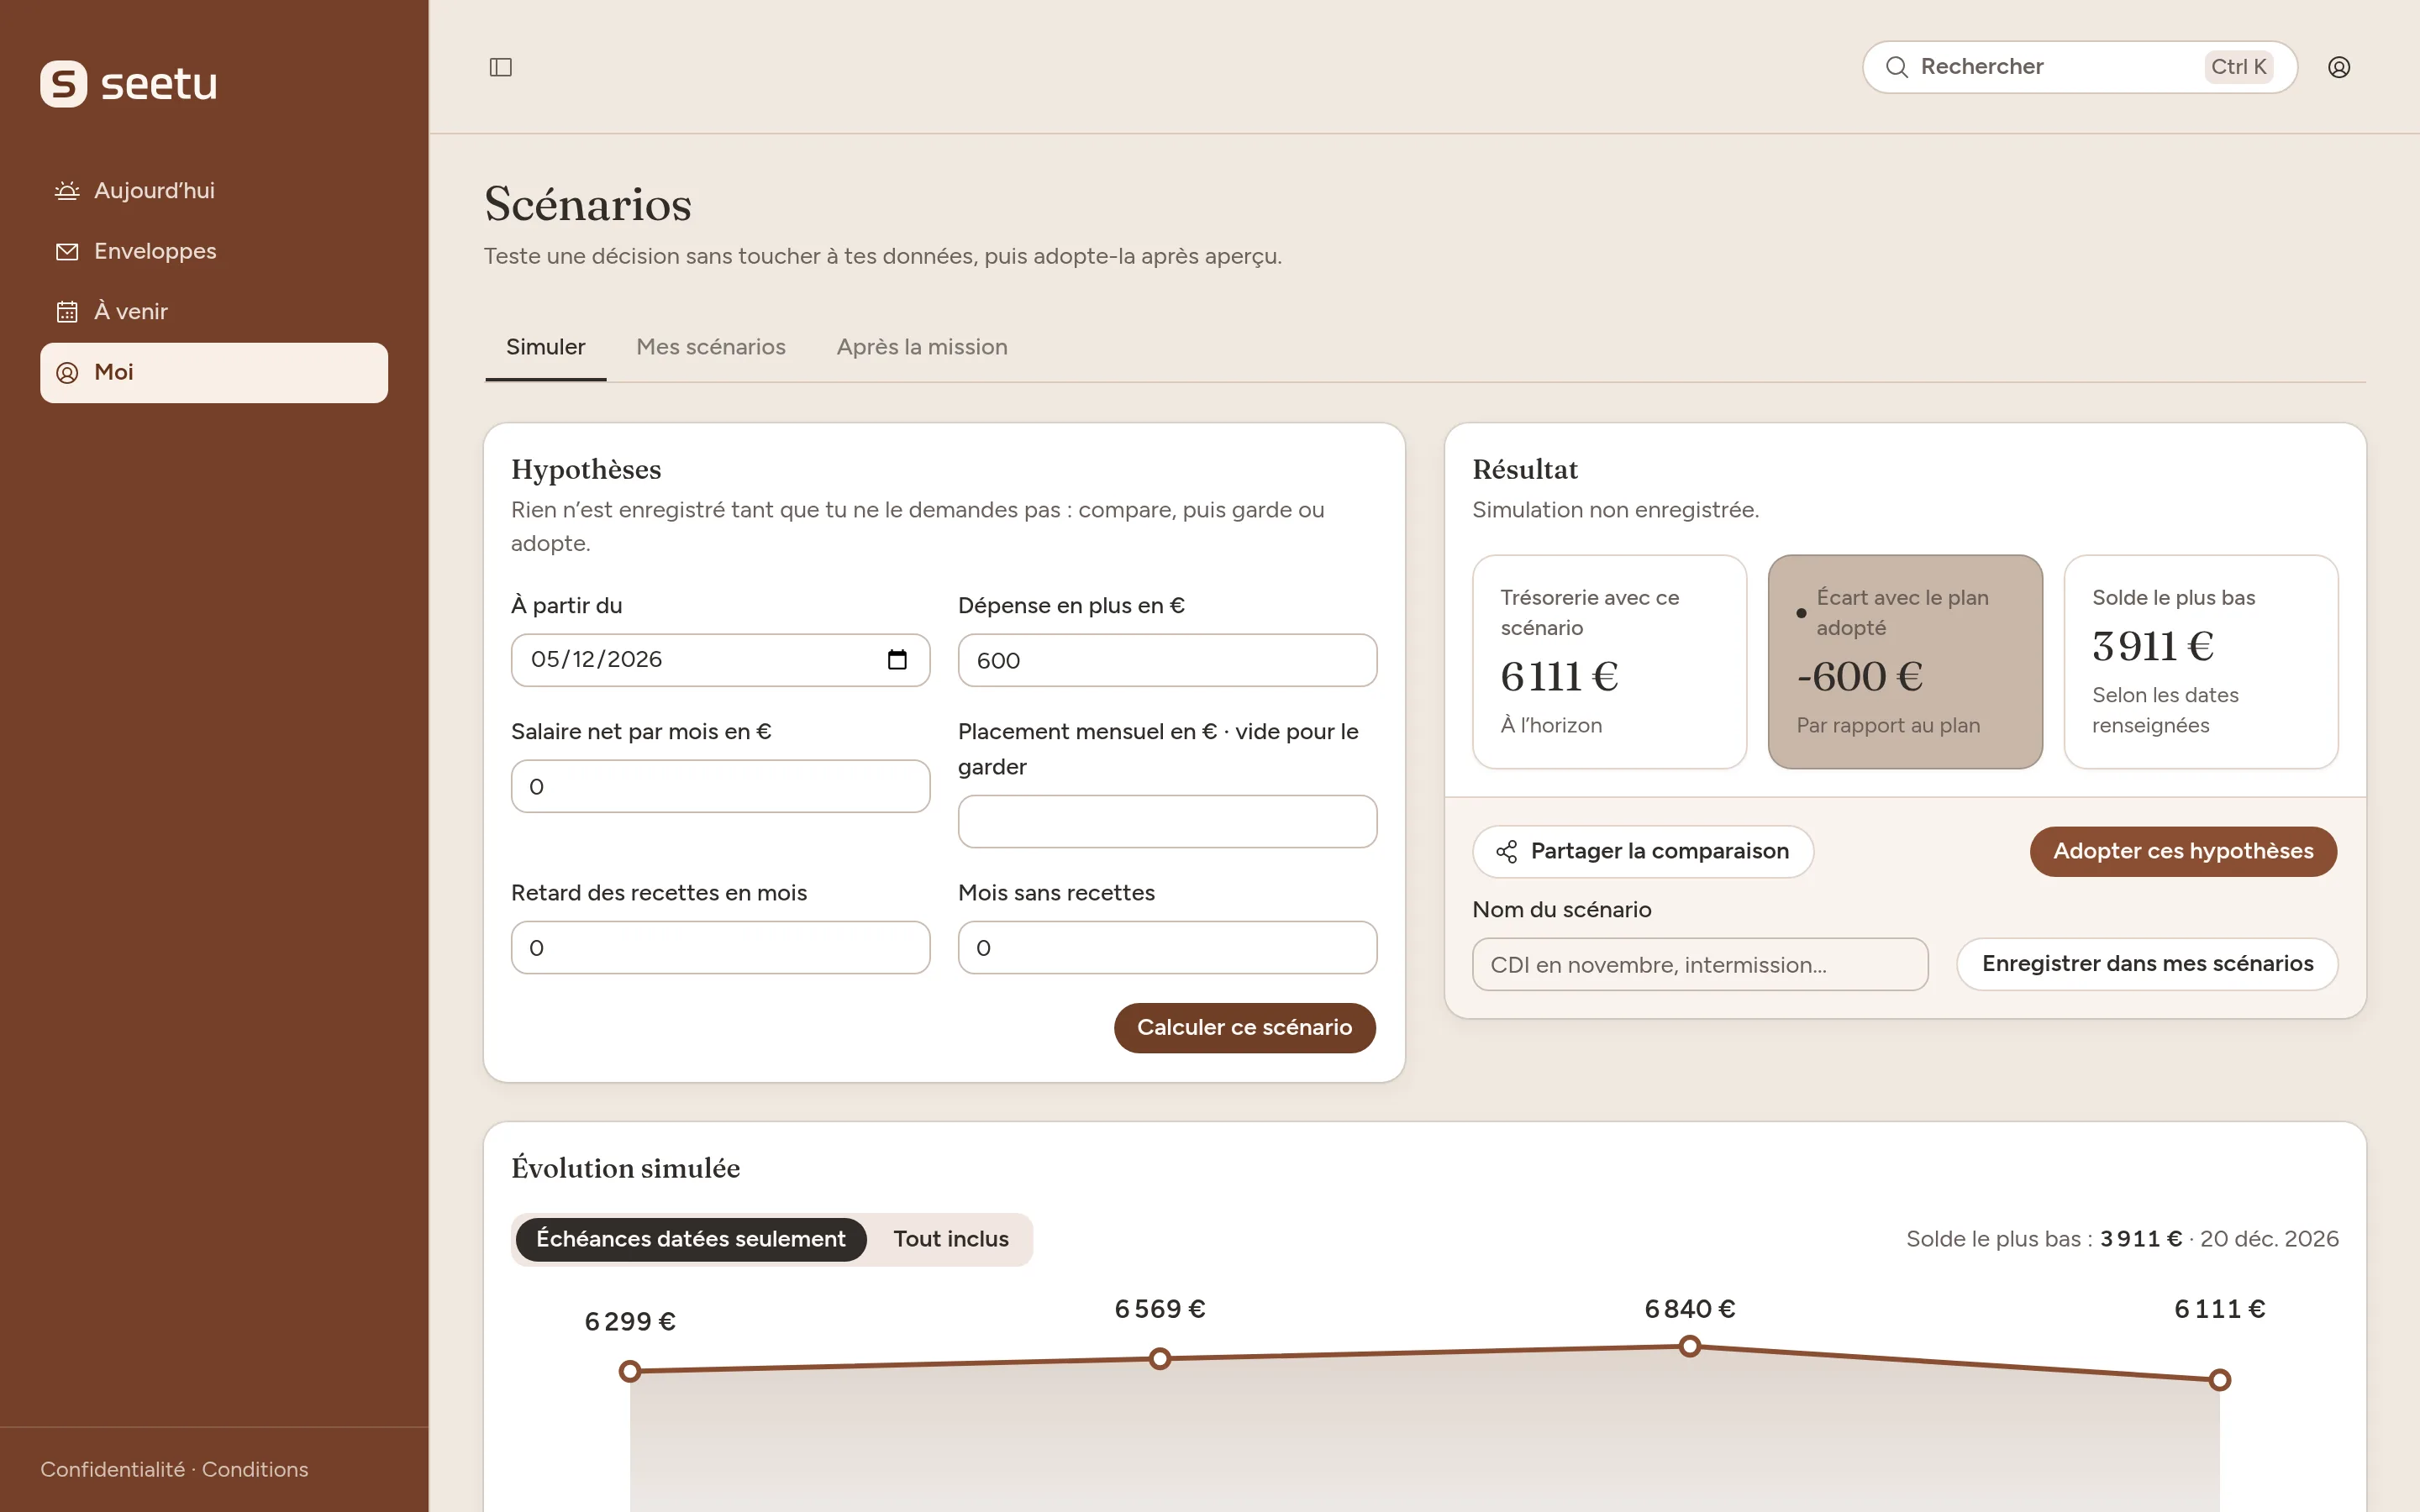
Ce calculateur prend des moyennes. Seetu, lui, part de ton solde réel et de ton budget projeté mois par mois, et dans Scénarios, tu testes un coup dur sur ta vraie prévision avant qu’il arrive :
- Un retard de paiement : ton salaire ou une facture client arrive avec quelques semaines de retard.
- Une interruption de revenus : un ou plusieurs mois sans salaire ni mission.
- Une dépense imprévue : voiture, chaudière, frais de santé.
Tu vois ce que chaque coup dur fait à ton solde, mois par mois, avec tes charges fixes, tes enveloppes et tes dépenses annuelles déjà placées, sur un horizon qui va de la fin du mois jusqu’à 5 ans. Tes comptes sont synchronisés en lecture seule.
Les démarches à ne pas repousser
- Inscris-toi à France Travail dès la fin de ton contrat : le délai d’attente ne court qu’à partir de l’inscription (service-public.gouv.fr).
- Estime ton allocation avec les simulateurs de France Travail (guide des simulateurs), puis reporte le montant dans le calculateur.
- Adapte ton prélèvement à la source si tes revenus de l’année baissent nettement (impots.gouv.fr).
- Fais-toi accompagner si ça se tend : les Points conseil budget donnent des conseils gratuits et confidentiels, et peuvent t’aider face à tes créanciers (mesquestionsdargent.fr).
Ces informations sont générales et vérifiées le 25 septembre 2026. Pour ta situation précise, la réponse de France Travail ou de ton conseiller fait foi.
Questions fréquentes
- Comment calculer combien de temps je peux tenir sans salaire ?
- Divise ton épargne disponible par ce qui te manque chaque mois, c’est-à-dire tes dépenses moins les revenus qui continuent d’arriver. Avec 8 000 € d’épargne, 2 200 € de dépenses et 900 € d’allocation, il manque 1 300 € par mois : tu tiens un peu plus de 6 mois.
- Faut-il compter l’allocation chômage dans les revenus restants ?
- Oui, si tu y as droit, mais pas dès le premier jour. France Travail applique un délai d’attente de 7 jours après ton inscription, et parfois des différés liés aux congés payés non pris ou à des indemnités de rupture élevées. Pour les premières semaines, compte un revenu plus bas.
- Combien d’épargne de précaution faut-il pour une perte d’emploi ?
- Le repère courant est de 3 à 6 mois de dépenses essentielles, davantage pour un indépendant ou un revenu unique. Le calculateur de fonds d’urgence t’aide à fixer ton objectif et le temps pour l’atteindre.
- Quelles dépenses réduire en premier ?
- Celles qui se coupent sans conséquence : abonnements peu utilisés, options, livraisons. Ensuite, renégocie les contrats (mobile, assurances, énergie). Garde les dépenses essentielles et un minimum de loisirs : un budget trop serré tient rarement plusieurs mois.
- Que faire si mon épargne ne suffit pas ?
- Agis tôt. Préviens ta banque avant les incidents, vérifie tes droits aux aides et fais le point avec un Point conseil budget : c’est gratuit et confidentiel. Adapter ton taux de prélèvement à la source peut aussi alléger tes mois de baisse.
- Mon taux de prélèvement à la source peut-il baisser ?
- Oui, tu peux demander à le moduler dans ton espace sur impots.gouv.fr si ta baisse de revenus est suffisante. La règle et la marche à suivre sont détaillées sur la page officielle.
À lire aussi : fonds d’urgence · inflation et budget · faire son budget prévisionnel · le coût de tes abonnements